Perubahan kebiasaan pembayaran membuat semakin banyak pelaku usaha menyediakan pilihan transaksi digital. Salah satu metode yang kini mudah ditemukan di warung, restoran, toko retail, hingga berbagai usaha jasa adalah QRIS merchant.
Dengan QRIS, pelaku usaha dapat menerima pembayaran dari pelanggan melalui aplikasi pembayaran yang mendukung QRIS tanpa harus menyediakan kode QR berbeda untuk setiap aplikasi. Hal ini dapat membuat proses pembayaran lebih praktis sekaligus membantu bisnis memiliki catatan transaksi yang lebih terstruktur.
Namun, sebelum menggunakan QRIS untuk bisnis, merchant juga perlu memahami jenis QRIS, Merchant Discount Rate atau MDR, proses settlement, hingga langkah keamanan yang perlu diterapkan. Berikut pembahasan lengkapnya.
Summary
- QRIS merchant memungkinkan pelaku usaha menerima pembayaran menggunakan standar QRIS melalui PJP yang berizin Bank Indonesia.
- Model pembayaran QRIS berbasis kode QR meliputi MPM Statis, MPM Dinamis, dan CPM dengan cara penggunaan yang berbeda.
- Satu QRIS dapat menerima pembayaran dari berbagai aplikasi pembayaran yang mendukung QRIS sehingga merchant tidak perlu menyediakan banyak kode QR.
- Merchant perlu memahami MDR, pencatatan transaksi, settlement, serta ketentuan dari PJP yang digunakan.
- Pendaftaran QRIS dilakukan melalui PJP QRIS yang berizin Bank Indonesia dengan melengkapi data dan dokumen yang dipersyaratkan.
Daftar Isi
- Apa Itu QRIS Merchant?
- Bagaimana Cara Kerja QRIS Merchant?
- Apa Saja Jenis QRIS yang Bisa Digunakan Merchant?
- Apa Manfaat QRIS Merchant untuk Bisnis?
- Bisnis Apa Saja yang Cocok Menggunakan QRIS Merchant?
- Apakah QRIS Merchant Dikenakan Biaya?
- Bagaimana Cara Daftar QRIS Merchant?
- Berapa Lama Dana QRIS Masuk ke Rekening Merchant?
- Tips Mengelola Transaksi QRIS untuk Bisnis
- Tips Aman Menggunakan QRIS Merchant
- QRIS Merchant Bisa Membantu Bisnis Beradaptasi dengan Pembayaran Digital
- FAQ Seputar QRIS Merchant
Apa Itu QRIS Merchant?
QRIS merchant adalah penggunaan Quick Response Code Indonesian Standard atau QRIS oleh pelaku usaha untuk menerima pembayaran dari pelanggan. QRIS sendiri merupakan standar QR Code pembayaran yang ditetapkan oleh Bank Indonesia dan digunakan untuk memfasilitasi transaksi pembayaran di Indonesia.
Melalui standar tersebut, merchant cukup memiliki QRIS dari salah satu Penyedia Jasa Pembayaran atau PJP QRIS yang berizin Bank Indonesia. Pelanggan kemudian dapat melakukan pembayaran menggunakan aplikasi pembayaran yang mendukung QRIS.
Artinya, sebuah warung tidak harus memasang berbagai kode QR hanya karena pelanggan menggunakan aplikasi pembayaran yang berbeda. Selama aplikasi pelanggan mendukung QRIS, transaksi dapat dilakukan melalui QRIS yang tersedia di merchant.
QRIS merchant dapat digunakan oleh berbagai skala bisnis, mulai dari usaha mikro dan kecil hingga bisnis dengan volume transaksi tinggi. Model penggunaannya dapat disesuaikan dengan kebutuhan operasional masing-masing merchant.
Baca juga: QRIS: Satu Kode QR untuk Semua Pembayaran.
Bagaimana Cara Kerja QRIS Merchant?
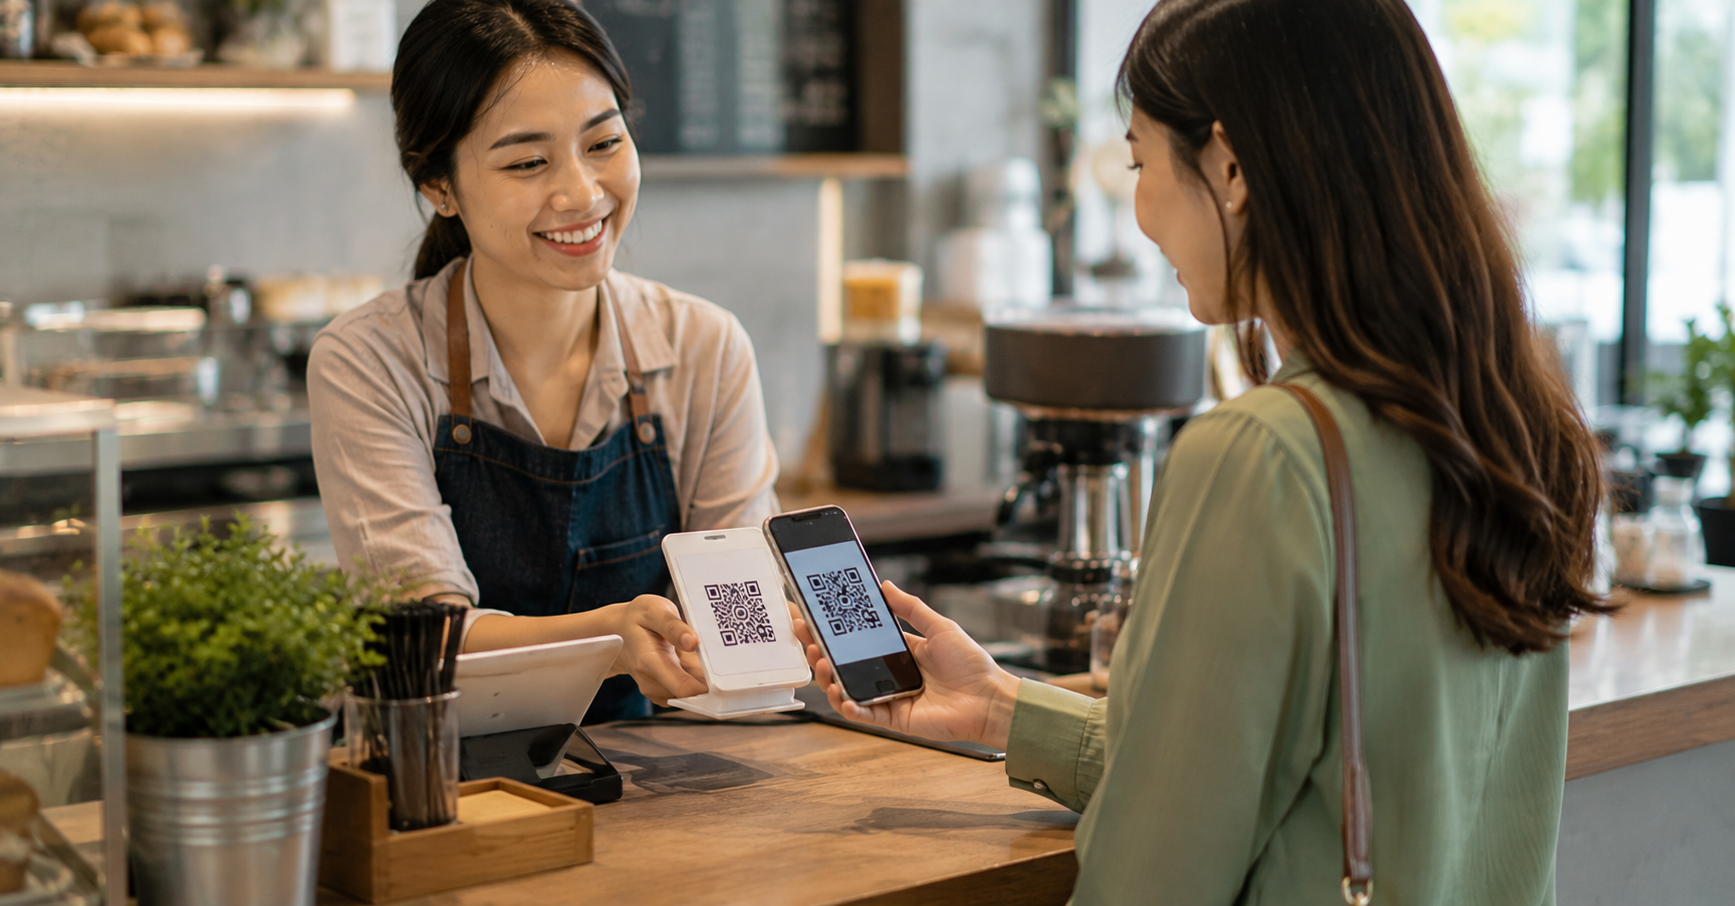
Untuk transaksi QRIS dengan model merchant menampilkan kode, proses pembayaran pada dasarnya dimulai ketika pelanggan melihat QRIS yang disediakan oleh merchant kemudian melakukan pembayaran menggunakan aplikasi yang mendukung QRIS.
1. Merchant Menampilkan Kode QRIS
Merchant menampilkan QRIS pada area pembayaran. Bentuknya dapat berupa QRIS statis yang dicetak atau QRIS dinamis yang dibuat melalui perangkat maupun sistem pembayaran.
Pastikan QRIS ditempatkan di lokasi yang mudah dilihat pelanggan sekaligus tetap berada dalam pengawasan merchant.
2. Pelanggan Memindai QRIS melalui Aplikasi Pembayaran
Pelanggan membuka aplikasi pembayaran yang mendukung QRIS kemudian memilih fitur pemindaian QR. Kamera smartphone diarahkan ke QRIS milik merchant.
Salah satu contohnya, nasabah Bank Mega dapat menggunakan fitur QRIS pada aplikasi M-Smile untuk memindai QRIS yang tersedia di kasir merchant.
3. Pelanggan Memeriksa dan Mengonfirmasi Nominal
Pada MPM Statis, pelanggan perlu memasukkan nominal transaksi secara manual. Sementara pada MPM Dinamis, nominal sudah dimasukkan oleh merchant dan menjadi bagian dari informasi QRIS yang ditampilkan.
Sebelum pembayaran dikonfirmasi, pelanggan sebaiknya memeriksa nama merchant dan nominal transaksi untuk memastikan informasinya sudah benar.
4. Merchant Menerima Notifikasi Transaksi
Setelah transaksi berhasil, merchant maupun pelanggan dapat menerima informasi atau notifikasi mengenai keberhasilan pembayaran melalui aplikasi atau sistem yang digunakan.
Merchant sebaiknya memastikan transaksi berstatus berhasil melalui aplikasi atau dashboard resmi sebelum menyerahkan barang kepada pelanggan. Jangan hanya melihat screenshot pembayaran yang ditunjukkan pelanggan.
5. Dana Transaksi Diproses ke Rekening Merchant
Transaksi yang berhasil selanjutnya masuk dalam proses penyelesaian atau settlement sesuai mekanisme PJP merchant. Dana kemudian diteruskan ke rekening atau akun merchant yang telah terdaftar.
Karena jadwal settlement dapat mengikuti ketentuan PJP dan layanan yang digunakan, merchant perlu memahami kapan transaksi masuk serta kapan dana tersedia di rekening tujuan.
Apa Saja Jenis QRIS yang Bisa Digunakan Merchant?
Untuk pembayaran berbasis QR Code, Bank Indonesia membagi model penggunaan QRIS menjadi Merchant Presented Mode atau MPM dan CPM. MPM sendiri terdiri dari MPM Statis dan MPM Dinamis.
1. QRIS MPM Statis
MPM Statis merupakan model yang sederhana karena merchant dapat memajang QRIS yang sama untuk berbagai transaksi. QRIS dapat dicetak dan ditempatkan di kasir, meja, atau area pembayaran.
Karena kode tersebut tidak berisi nominal transaksi, pelanggan perlu memasukkan jumlah pembayaran secara manual sebelum melakukan konfirmasi.
Model ini praktis untuk warung, UMKM, bisnis rumahan, dan usaha dengan sistem kasir yang sederhana.
2. QRIS MPM Dinamis
Pada MPM Dinamis, merchant memasukkan nominal transaksi terlebih dahulu melalui perangkat atau sistem. Setelah itu, QRIS dengan informasi transaksi ditampilkan atau dicetak untuk dipindai pelanggan.
Karena nominal sudah dimasukkan oleh merchant, pelanggan tidak perlu mengetiknya secara manual. Hal ini dapat membantu mengurangi risiko kesalahan memasukkan jumlah pembayaran.
MPM Dinamis lebih sesuai untuk merchant dengan volume transaksi lebih tinggi atau bisnis yang menggunakan sistem kasir terintegrasi.
3. QRIS CPM
Pada QRIS CPM, mekanismenya dibalik. Pelanggan menampilkan QR Code pembayaran melalui aplikasi di smartphone, kemudian merchant memindai kode tersebut menggunakan perangkat yang mendukung.
Model ini ditujukan terutama untuk merchant yang membutuhkan proses transaksi lebih cepat, seperti ritel modern, transportasi, atau layanan dengan volume pembayaran tinggi.
Selain QRIS berbasis pemindaian QR Code tersebut, perkembangan QRIS juga telah menghadirkan QRIS Tap berbasis NFC. Mekanismenya berbeda karena pengguna cukup mendekatkan smartphone ke terminal pembayaran yang mendukung.
Apa Manfaat QRIS Merchant untuk Bisnis?
1. Menerima Pembayaran dari Berbagai Aplikasi
Salah satu keunggulan utama QRIS adalah interoperabilitas. Merchant tidak harus menyesuaikan QR Code dengan aplikasi pembayaran yang digunakan masing-masing pelanggan.
Satu QRIS dapat digunakan untuk menerima pembayaran dari berbagai aplikasi PJP yang mendukung QRIS.
2. Mengurangi Ketergantungan pada Uang Tunai
Menerima pembayaran digital dapat mengurangi jumlah transaksi tunai yang harus dikelola di kasir. Merchant tidak perlu menyimpan uang tunai sebanyak ketika seluruh transaksi dilakukan secara cash.
Namun, pilihan pembayaran tetap dapat disesuaikan dengan karakter pelanggan dan kebutuhan bisnis.
3. Mempermudah Pencatatan Transaksi
Transaksi QRIS meninggalkan catatan elektronik yang dapat membantu pelaku usaha memeriksa pembayaran. Informasi tersebut dapat digunakan untuk rekonsiliasi antara penjualan dengan dana yang diterima.
Pencatatan digital juga dapat membantu bisnis mengevaluasi jumlah dan pola transaksi dari waktu ke waktu.
4. Mengurangi Kebutuhan Menyediakan Uang Kembalian
Karena pelanggan membayar sesuai nominal transaksi, merchant tidak perlu mencari uang kembalian sebagaimana pada pembayaran menggunakan uang tunai.
Manfaat ini dapat terasa terutama pada usaha dengan banyak transaksi bernominal kecil.
5. Mendukung Pengalaman Pembayaran yang Lebih Praktis
Memberikan lebih banyak pilihan pembayaran dapat membuat proses transaksi lebih nyaman bagi pelanggan. Mereka dapat menggunakan aplikasi pembayaran yang sudah dimiliki selama mendukung QRIS.
Bagi merchant, proses di kasir juga dapat menjadi lebih sederhana karena tidak perlu menyediakan kode QR yang berbeda-beda.
6. Membantu Bisnis Mengikuti Perkembangan Pembayaran Digital
Adopsi pembayaran digital terus berkembang. Dengan menerima QRIS, UMKM maupun bisnis yang lebih besar dapat menyediakan pilihan pembayaran yang sesuai dengan kebiasaan pelanggan yang semakin terbiasa melakukan transaksi non-tunai.
Bisnis Apa Saja yang Cocok Menggunakan QRIS Merchant?
1. Warung dan Usaha Kuliner
Warung makan, kedai kopi, restoran, pedagang makanan, dan usaha kuliner lainnya dapat menggunakan QRIS untuk menerima pembayaran tanpa harus menyediakan uang kembalian.
Untuk bisnis kecil dengan proses pembayaran sederhana, QRIS MPM Statis dapat menjadi pilihan yang praktis.
2. Toko Retail
Toko pakaian, toko kebutuhan sehari-hari, minimarket, hingga ritel modern dapat menyediakan QRIS sebagai salah satu pilihan pembayaran.
Untuk volume transaksi yang lebih tinggi, bisnis dapat mempertimbangkan MPM Dinamis atau model lain yang sesuai dengan sistem kasir.
3. UMKM dan Bisnis Rumahan
QRIS dapat digunakan oleh usaha berskala mikro dan kecil. Pelaku usaha rumahan, penjual makanan, kerajinan, reseller, atau usaha lainnya dapat mendaftar melalui PJP QRIS yang berizin Bank Indonesia.
4. Toko Online
QRIS tidak hanya dapat digunakan ketika pelanggan berada di lokasi merchant. Untuk kebutuhan transaksi jarak jauh, merchant dapat membagikan QRIS melalui kanal digital sesuai fasilitas yang tersedia.
Dengan demikian, pembayaran dapat dilakukan tanpa pelanggan datang langsung ke toko.
5. Penyedia Jasa
Salon, bengkel, jasa fotografi, laundry, tempat kursus, dan berbagai penyedia jasa juga dapat menerima pembayaran menggunakan QRIS.
Pilih model QRIS berdasarkan alur pembayaran dan jumlah transaksi yang biasanya terjadi.
6. Usaha dengan Volume Transaksi Tinggi
Untuk bisnis dengan antrean dan volume transaksi tinggi, proses pembayaran perlu berlangsung cepat dan memiliki risiko kesalahan nominal yang rendah.
MPM Dinamis maupun CPM dapat menjadi pilihan karena dapat diintegrasikan dengan proses kasir sesuai dukungan PJP dan sistem merchant.
Apakah QRIS Merchant Dikenakan Biaya?
Ya, pada kategori transaksi tertentu merchant dapat dikenakan biaya yang disebut Merchant Discount Rate atau MDR. Skema tarif QRIS ditetapkan oleh Bank Indonesia dan dapat dibedakan berdasarkan kategori merchant serta nilai transaksinya.
1. Mengenal Merchant Discount Rate atau MDR
MDR merupakan biaya jasa yang dibebankan kepada merchant dalam pemrosesan transaksi QRIS. Biaya tersebut ditanggung oleh merchant dan tidak seharusnya dialihkan kepada pelanggan sebagai biaya tambahan transaksi QRIS.
Karena MDR dapat memengaruhi penerimaan bersih bisnis, merchant perlu memasukkannya dalam perhitungan biaya operasional.
2. Ketentuan Biaya Berdasarkan Kategori Merchant
Per 18 Agustus 2026, skema MDR QRIS yang tercantum Bank Indonesia antara lain menetapkan MDR 0% untuk transaksi Usaha Mikro (UMI) sampai dengan Rp500.000 per transaksi. Untuk transaksi UMI di atas Rp500.000, MDR tercantum sebesar 0,3%. Sementara kategori Usaha Kecil, Menengah, dan Besar reguler tercantum sebesar 0,7%.
Terdapat pula skema berbeda untuk kategori khusus seperti pendidikan, SPBU, BLU, PSO, transaksi Government to People, People to Government, dan donasi sosial sesuai kebijakan Bank Indonesia.
Perlu diperhatikan: Bank Indonesia pada 17 Agustus 2026 mengumumkan perluasan kebijakan MDR QRIS 0% yang akan berlaku efektif mulai 1 Oktober 2026. Selain melanjutkan MDR 0% untuk merchant UMI pada transaksi sampai Rp500.000, MDR 0% akan diperluas kepada merchant kategori lainnya, yaitu usaha kecil, menengah, dan besar, untuk transaksi sampai dengan Rp100.000.
Karena kebijakan MDR dapat diperbarui, merchant sebaiknya selalu memeriksa ketentuan terbaru dari Bank Indonesia dan PJP yang digunakan.
3. Memperhitungkan Biaya Transaksi dalam Pengelolaan Bisnis
Biaya transaksi sebaiknya masuk dalam perhitungan margin dan cash flow. Jika bisnis memiliki volume QRIS yang tinggi, akumulasi MDR dapat menjadi salah satu komponen biaya operasional.
Namun, jangan melihat MDR secara terpisah. Pertimbangkan pula manfaat lain seperti pencatatan transaksi, berkurangnya pengelolaan uang tunai, dan kenyamanan pembayaran pelanggan.
Bagaimana Cara Daftar QRIS Merchant?
1. Pilih PJP QRIS yang Berizin Bank Indonesia
Langkah pertama adalah memilih Penyedia Jasa Pembayaran QRIS yang memiliki izin dari Bank Indonesia.
Bandingkan layanan yang tersedia, dukungan merchant, proses settlement, dashboard transaksi, serta biaya lain jika ada sebelum menentukan penyedia.
2. Siapkan Data dan Dokumen Usaha
Merchant perlu menyiapkan data dan dokumen yang diminta oleh PJP. Persyaratannya dapat berbeda berdasarkan jenis usaha, kategori merchant, serta kebijakan penyedia layanan.
Pastikan data identitas dan informasi usaha yang diberikan sesuai dengan kondisi sebenarnya.
3. Lakukan Pendaftaran melalui PJP
Pendaftaran dapat dilakukan melalui kanal yang disediakan oleh PJP. Sebagian penyedia memungkinkan proses dilakukan secara online, sementara penyedia lainnya dapat menyediakan layanan melalui kantor atau saluran tertentu.
Baca juga: Cara Membuat QRIS All Payment untuk Usaha Anda.
4. Tunggu Proses Verifikasi
PJP akan melakukan pemeriksaan terhadap informasi dan dokumen merchant. Proses ini diperlukan agar data merchant yang terhubung dengan QRIS sesuai dan dapat dipertanggungjawabkan.
5. Dapatkan Merchant ID dan QRIS
Jika proses verifikasi berhasil, PJP akan membuat Merchant ID dan QRIS untuk usaha. QRIS dapat diberikan dalam bentuk cetak, softcopy, maupun melalui sistem merchant sesuai model layanan.
Merchant juga dapat memperoleh akses ke aplikasi atau dashboard untuk mengelola transaksi.
6. Mulai Terima Pembayaran
Setelah QRIS aktif, merchant dapat menampilkannya di area pembayaran dan mulai menerima transaksi.
Sebelum digunakan secara rutin, lakukan pengecekan terhadap nama merchant, akun tujuan, serta cara melihat notifikasi transaksi dan settlement.
Berapa Lama Dana QRIS Masuk ke Rekening Merchant?
Notifikasi keberhasilan transaksi QRIS dapat diterima segera setelah pembayaran berhasil. Namun, notifikasi transaksi berhasil tidak selalu berarti dana pada saat yang sama sudah tersedia di saldo rekening merchant.
Dana hasil transaksi akan melalui mekanisme settlement berdasarkan PJP yang digunakan. Jadwal dana masuk dapat dipengaruhi oleh ketentuan layanan merchant, waktu transaksi, serta proses operasional PJP.
Karena itu, tidak ada satu waktu settlement yang sebaiknya diasumsikan berlaku untuk seluruh merchant QRIS. Pelaku usaha perlu memeriksa jadwal settlement dari PJP tempat QRIS didaftarkan.
Bedakan pula antara status pembayaran dan settlement dana. Status pembayaran digunakan untuk memastikan pelanggan sudah berhasil membayar, sedangkan laporan settlement digunakan untuk mencocokkan dana yang diteruskan ke rekening merchant.
Tips Mengelola Transaksi QRIS untuk Bisnis
1. Periksa Notifikasi sebelum Menyerahkan Barang
Pastikan pembayaran benar-benar tercatat berhasil melalui aplikasi atau dashboard resmi merchant sebelum barang diberikan atau layanan dinyatakan selesai.
Langkah sederhana ini dapat membantu mengurangi risiko menerima bukti pembayaran palsu.
2. Cocokkan Transaksi dengan Catatan Penjualan
Lakukan rekonsiliasi antara transaksi QRIS dan penjualan yang tercatat di kasir. Periksa jumlah transaksi, nominal, waktu, serta settlement yang diterima.
Untuk bisnis dengan volume tinggi, rekonsiliasi dapat dilakukan setiap hari agar selisih lebih mudah ditemukan.
3. Pisahkan Rekening Bisnis dan Pribadi
Memisahkan dana usaha dari pengeluaran pribadi dapat membuat cash flow lebih mudah dipantau. Anda dapat mengetahui berapa banyak dana yang berasal dari penjualan dan berapa yang digunakan untuk biaya operasional.
Pemisahan rekening juga membantu proses pencatatan dan evaluasi kondisi bisnis.
4. Pantau Transaksi dan Settlement Secara Berkala
Jangan hanya melihat jumlah penjualan. Periksa pula apakah transaksi yang tercatat telah masuk dalam settlement sesuai jadwal.
Jika terdapat transaksi atau settlement yang tidak sesuai, gunakan data transaksi sebagai dasar ketika menghubungi layanan merchant dari PJP.
Tips Aman Menggunakan QRIS Merchant
1. Pastikan QRIS yang Dipajang Tidak Diganti Pihak Lain
Jika menggunakan QRIS dalam bentuk cetak, periksa secara berkala agar tidak ada stiker atau QR Code lain yang ditempelkan di atas kode merchant.
Tempatkan QRIS di area yang berada dalam pengawasan kasir atau pemilik usaha.
2. Verifikasi Nama Merchant
Pastikan identitas merchant yang tampil ketika QRIS dipindai sesuai dengan nama yang seharusnya. Merchant juga dapat melakukan transaksi uji coba ketika pertama kali QRIS diaktifkan.
3. Jangan Mengandalkan Bukti Transfer dari Pelanggan
Screenshot atau tampilan dari smartphone pelanggan bukan menjadi satu-satunya dasar untuk memastikan pembayaran berhasil.
Periksa notifikasi melalui aplikasi atau dashboard resmi merchant sehingga status transaksi dapat diverifikasi dari sisi penerima.
4. Gunakan Aplikasi atau Dashboard Resmi dari PJP
Akses transaksi merchant hanya melalui aplikasi, website, atau sistem resmi yang disediakan PJP. Hindari login melalui tautan yang dikirimkan oleh pihak tidak dikenal.
Jaga pula kerahasiaan password, PIN, OTP, dan informasi autentikasi lainnya.
5. Waspadai Modus Penipuan yang Mengatasnamakan QRIS
Waspadai pihak yang meminta informasi rahasia dengan alasan memperbarui QRIS, mengaktifkan merchant, mengembalikan transaksi, atau menawarkan layanan tertentu.
Jika mendapat informasi yang mencurigakan, verifikasi langsung melalui kanal resmi PJP sebelum mengikuti instruksi apa pun.
QRIS Merchant Bisa Membantu Bisnis Beradaptasi dengan Pembayaran Digital
QRIS merchant memberikan alternatif bagi bisnis untuk menerima pembayaran digital melalui satu standar QR Code. Dengan metode ini, pelanggan dapat menggunakan berbagai aplikasi pembayaran yang mendukung QRIS tanpa merchant harus menyediakan banyak QR Code dari penyedia yang berbeda.
Bagi pelaku usaha, manfaatnya tidak hanya terletak pada kemudahan pembayaran. Riwayat transaksi juga dapat membantu pencatatan, rekonsiliasi, serta pemantauan penerimaan bisnis. Merchant pun dapat mengurangi kebutuhan mengelola uang tunai dan menyediakan uang kembalian.
Untuk mulai menggunakan QRIS, pilih PJP yang berizin Bank Indonesia, lengkapi proses pendaftaran, pahami MDR, kemudian pelajari cara memantau transaksi dan settlement. Jangan lupa menyesuaikan jenis QRIS dengan karakter bisnis. MPM Statis dapat lebih sederhana untuk usaha kecil, sedangkan MPM Dinamis atau CPM dapat lebih sesuai bagi bisnis dengan kebutuhan transaksi yang lebih kompleks.
Bagi pengguna Bank Mega, pembayaran di merchant QRIS juga dapat dilakukan melalui fitur QRIS di M-Smile. Pengguna dapat memilih sumber dana yang tersedia, memindai QRIS di kasir merchant, memeriksa transaksi, kemudian melakukan konfirmasi melalui aplikasi. Kemampuan berbagai aplikasi untuk bertransaksi pada QRIS yang sama menjadi salah satu contoh manfaat interoperabilitas QRIS bagi merchant maupun pelanggan.
Pada akhirnya, menggunakan QRIS bukan sekadar mengikuti tren pembayaran digital. Jika diikuti dengan pencatatan yang baik, pengelolaan settlement, serta praktik keamanan yang disiplin, QRIS dapat menjadi bagian dari sistem pembayaran bisnis yang lebih terstruktur.
Baca Juga: QRIS Antar Negara di M-Smile: Praktis Bayar di Luar Negeri dengan Scan QR
Bagi pelaku usaha maupun pelanggan yang semakin terbiasa dengan transaksi digital, ekosistem pembayaran Bank Mega dapat membantu mendukung aktivitas tersebut melalui Tabungan Bank Mega dan aplikasi M-Smile. Dana usaha maupun kebutuhan transaksi dapat dikelola melalui rekening Bank Mega, sementara pelanggan dapat memanfaatkan fitur QRIS di M-Smile untuk melakukan pembayaran di merchant yang menerima QRIS. Dengan pengelolaan rekening yang lebih teratur dan akses pembayaran digital dalam satu ekosistem, aktivitas transaksi dapat menjadi lebih praktis sekaligus membantu pencatatan keuangan tetap terkontrol.
FAQ Seputar QRIS Merchant
1. Apa yang dimaksud dengan QRIS merchant?
QRIS merchant adalah penggunaan QRIS oleh pelaku usaha untuk menerima pembayaran dari pelanggan. Merchant mendaftar melalui PJP QRIS yang berizin Bank Indonesia kemudian memperoleh Merchant ID dan QRIS untuk menerima transaksi.
2. Apakah satu QRIS bisa menerima pembayaran dari berbagai aplikasi?
Bisa. QRIS menggunakan standar nasional sehingga merchant dapat menerima pembayaran dari berbagai aplikasi PJP yang mendukung QRIS tanpa harus menyediakan QR Code berbeda untuk setiap aplikasi.
3. Apakah merchant dikenakan biaya ketika menerima pembayaran QRIS?
Pada transaksi tertentu merchant dikenakan Merchant Discount Rate atau MDR sesuai kategori dan nilai transaksi. Per 18 Agustus 2026, merchant Usaha Mikro memperoleh MDR 0% untuk transaksi sampai Rp500.000. Bank Indonesia juga telah mengumumkan perluasan MDR 0% untuk merchant kategori lainnya pada transaksi sampai Rp100.000 yang akan berlaku mulai 1 Oktober 2026.
4. Berapa lama uang dari transaksi QRIS masuk ke rekening merchant?
Transaksi yang berhasil dapat memberikan notifikasi secara langsung, tetapi waktu dana tersedia di rekening merchant mengikuti proses settlement dan ketentuan PJP yang digunakan. Karena itu, merchant sebaiknya memeriksa jadwal settlement pada penyedia QRIS masing-masing.
5. Bagaimana cara mendaftar menjadi merchant QRIS?
Pilih PJP QRIS yang berizin Bank Indonesia, lengkapi data dan dokumen yang diminta, kemudian ikuti proses pendaftaran dan verifikasi. Setelah berhasil, PJP akan membuat Merchant ID dan QRIS yang dapat digunakan untuk menerima pembayaran.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga!
Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.
Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS