Summary
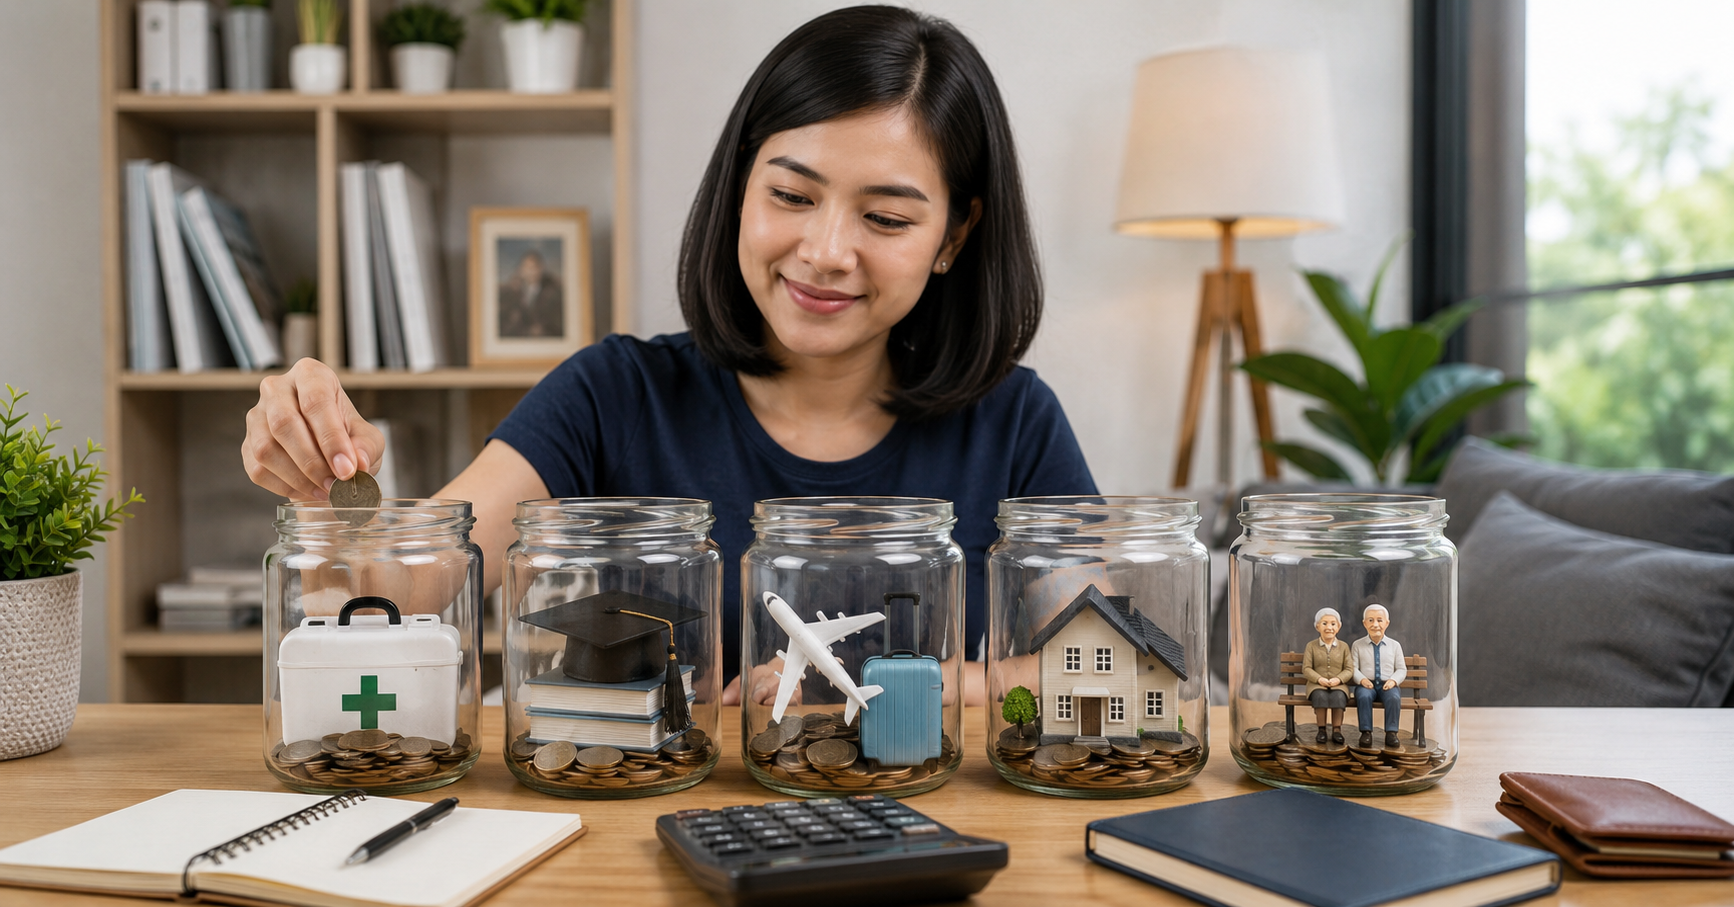
Memiliki satu rekening memang praktis, tetapi dapat membuat dana untuk berbagai kebutuhan mudah tercampur. Dengan memisahkan tabungan berdasarkan fungsi, Anda dapat mengelola uang dengan lebih terarah. Beberapa jenis tabungan yang dapat dipertimbangkan antara lain tabungan transaksi harian, dana darurat, tujuan jangka pendek, kebutuhan pendidikan atau keluarga, serta tabungan untuk tujuan jangka panjang.
Satu rekening untuk menerima gaji, membayar tagihan, belanja, menabung, sekaligus menyimpan dana darurat memang terasa praktis. Namun, cara tersebut juga dapat membuat pengelolaan uang menjadi kurang jelas.
Bayangkan saldo rekening Anda menunjukkan Rp15 juta. Sekilas jumlah tersebut terlihat cukup besar. Padahal, mungkin Rp5 juta merupakan dana darurat, Rp3 juta sudah disiapkan untuk biaya sekolah anak, dan Rp2 juta merupakan uang untuk liburan beberapa bulan lagi.
Jika seluruh dana berada dalam satu rekening tanpa pencatatan yang jelas, Anda lebih mudah menganggap seluruh saldo sebagai uang yang bisa digunakan.
Karena itu, memisahkan jenis tabungan berdasarkan fungsi dapat membantu Anda mengetahui mana uang untuk kebutuhan rutin dan mana dana yang sebaiknya tidak digunakan.
Namun, bukan berarti setiap orang wajib membuka banyak rekening. Prinsip utamanya adalah memisahkan tujuan keuangan agar dana lebih mudah dikontrol.
Mengapa Tidak Sebaiknya Mengandalkan Satu Tabungan?
Setiap uang yang Anda miliki sebenarnya dapat memiliki fungsi yang berbeda. Ada dana untuk memenuhi kebutuhan bulan ini, ada yang perlu disiapkan jika terjadi kondisi darurat, dan ada pula yang baru akan digunakan beberapa tahun mendatang.
Jika seluruhnya digabungkan, proses memantau perkembangan setiap tujuan menjadi lebih sulit.
Misalnya, Anda menargetkan dana liburan Rp12 juta dalam satu tahun. Jika dana tersebut dicampur dengan rekening transaksi, saldo dapat berkurang tanpa terasa karena digunakan untuk makan, transportasi, atau belanja online.
Memisahkan tabungan dapat membantu memberikan batas psikologis. Ketika sebuah rekening diberi fungsi khusus sebagai dana darurat, Anda akan cenderung berpikir dua kali sebelum menggunakannya untuk kebutuhan yang sebenarnya tidak mendesak.
Pemisahan juga membuat evaluasi lebih mudah. Anda dapat melihat apakah dana darurat sudah mencapai target atau masih membutuhkan tambahan.
1. Tabungan untuk Kebutuhan Sehari-hari
Jenis tabungan pertama yang dapat dimiliki adalah rekening untuk kebutuhan dan transaksi sehari-hari.
Rekening ini biasanya menjadi tempat menerima penghasilan sekaligus membayar berbagai pengeluaran rutin, seperti:
- Belanja kebutuhan rumah tangga.
- Transportasi.
- Makan dan minum.
- Tagihan listrik dan internet.
- Transfer.
- Belanja menggunakan kartu debit.
- Pembayaran digital.
Karena sering digunakan, rekening transaksi sebaiknya memiliki akses yang praktis. Fasilitas seperti mobile banking, kartu debit, jaringan ATM, dan pembayaran digital menjadi penting.
Anda juga perlu memperhatikan biaya administrasi serta biaya transfer. Jika transaksi cukup sering dilakukan, biaya kecil yang berulang dapat menjadi cukup besar dalam satu tahun.
Rekening harian sebaiknya tidak menyimpan terlalu banyak dana yang sebenarnya memiliki tujuan lain. Setelah menerima penghasilan, pindahkan sebagian uang ke pos tabungan sesuai rencana.
2. Tabungan Dana Darurat
Dana darurat digunakan untuk menghadapi kondisi yang tidak direncanakan dan membutuhkan uang dalam waktu relatif cepat.
Contohnya adalah kehilangan pekerjaan, kebutuhan kesehatan mendadak, kendaraan rusak, atau perbaikan rumah yang tidak dapat ditunda.
Karena fungsinya untuk situasi mendesak, dana darurat sebaiknya disimpan di tempat yang relatif aman dan mudah diakses.
Namun, ada baiknya rekening dana darurat dipisahkan dari rekening transaksi sehari-hari. Tujuannya agar dana tidak digunakan hanya karena saldo terlihat tersedia.
Jumlah dana darurat dapat berbeda bagi setiap orang. Besarnya dipengaruhi pengeluaran rutin, jumlah tanggungan, stabilitas pendapatan, serta kondisi keluarga.
Anda dapat memulainya secara bertahap. Misalnya, target awal adalah satu bulan pengeluaran. Setelah tercapai, tingkatkan secara perlahan sesuai kondisi keuangan.
Jika pengeluaran rutin Rp6 juta per bulan, Anda dapat mulai dengan target:
Target awal dana darurat = Rp6.000.000
Setelah itu, target dapat ditambah hingga beberapa bulan pengeluaran sesuai kebutuhan dan kondisi finansial.
3. Tabungan untuk Tujuan Jangka Pendek
Tidak seluruh tujuan keuangan harus menunggu bertahun-tahun. Ada banyak kebutuhan yang mungkin ingin dicapai dalam enam bulan hingga dua atau tiga tahun.
Contohnya antara lain:
- Liburan.
- Membeli laptop.
- Mengganti smartphone.
- Membeli furnitur.
- Renovasi rumah.
- Menyiapkan biaya pernikahan.
- Membeli kendaraan.
Memiliki tabungan khusus untuk target tersebut membuat proses menabung lebih terukur.
Misalnya, Anda ingin membeli laptop senilai Rp15 juta dalam 15 bulan. Target tabungan sederhananya adalah:
Rp15.000.000 ÷ 15 bulan = Rp1.000.000 per bulan
Dengan cara tersebut, Anda mengetahui berapa dana yang perlu disisihkan setiap menerima penghasilan.
Keuntungan lainnya adalah Anda dapat mengurangi kebutuhan menggunakan utang konsumtif untuk membeli sesuatu yang sebenarnya sudah dapat diprediksi jauh sebelumnya.
4. Tabungan untuk Kebutuhan Keluarga dan Pendidikan
Bagi Anda yang sudah berkeluarga, kebutuhan keuangan tidak hanya berkaitan dengan pengeluaran pribadi.
Biaya pendidikan anak, kebutuhan kesehatan, kegiatan sekolah, hingga kebutuhan tahunan keluarga juga perlu dipersiapkan.
Karena itu, rekening khusus keluarga dapat membantu memisahkan dana tersebut dari biaya kehidupan sehari-hari.
Misalnya, Anda mengetahui bahwa tahun depan anak akan masuk sekolah dan membutuhkan dana sekitar Rp18 juta. Jika masih tersedia waktu 12 bulan, target tabungan menjadi:
Rp18.000.000 ÷ 12 = Rp1.500.000 per bulan
Target tersebut membuat kebutuhan besar terasa lebih mudah karena dipersiapkan secara bertahap.
Selain pendidikan, tabungan keluarga dapat digunakan untuk:
- Biaya kursus anak.
- Perlengkapan sekolah.
- Kebutuhan kesehatan yang sudah direncanakan.
- Liburan keluarga.
- Perayaan tertentu.
- Kebutuhan rumah tangga tahunan.
Jika terdapat lebih dari satu tujuan, Anda dapat membuat pencatatan terpisah meskipun dananya disimpan dalam satu rekening.
5. Tabungan untuk Rencana Masa Depan
Jenis tabungan berikutnya ditujukan untuk rencana yang masih beberapa tahun ke depan.
Tujuannya dapat berupa:
- Uang muka rumah.
- Persiapan pensiun.
- Modal usaha.
- Pendidikan anak di masa depan.
- Rencana pindah kota atau negara.
- Target keuangan jangka panjang lainnya.
Karena waktunya lebih panjang, Anda dapat membuat target secara lebih terstruktur dan meningkatkan nominal setoran seiring pertumbuhan penghasilan.
Misalnya, Anda ingin mengumpulkan Rp120 juta untuk uang muka rumah dalam lima tahun. Jika hanya menggunakan perhitungan sederhana tanpa memperhitungkan bunga:
Rp120.000.000 ÷ 60 bulan = Rp2.000.000 per bulan
Jika Rp2 juta terlalu tinggi untuk kondisi saat ini, target dapat disesuaikan. Anda bisa memperpanjang waktu, meningkatkan tabungan ketika pendapatan bertambah, atau memasukkan sebagian bonus tahunan.
Untuk tujuan jangka panjang, Anda juga dapat mempelajari instrumen keuangan lain selain tabungan. Namun, pemilihannya perlu mempertimbangkan jangka waktu, tujuan, serta profil risiko.
Cara Membagi Penghasilan ke Beberapa Tabungan
Setelah mengetahui beberapa jenis tabungan, pertanyaan berikutnya adalah berapa banyak uang yang perlu dialokasikan.
Tidak ada persentase yang berlaku sama untuk semua orang. Pembagiannya perlu menyesuaikan pendapatan dan kebutuhan.
Sebagai ilustrasi, seseorang memiliki pendapatan Rp10 juta per bulan. Pembagiannya dapat dibuat seperti berikut:
| Kebutuhan | Alokasi |
|---|---|
| Kebutuhan sehari-hari | Rp5.500.000 |
| Dana darurat | Rp1.000.000 |
| Target jangka pendek | Rp1.000.000 |
| Kebutuhan keluarga/pendidikan | Rp1.000.000 |
| Tujuan masa depan | Rp1.000.000 |
| Anggaran fleksibel | Rp500.000 |
| Total | Rp10.000.000 |
Pembagian tersebut hanya contoh. Seseorang yang belum memiliki anak tentu tidak perlu menyiapkan pos pendidikan anak. Sebaliknya, keluarga dengan beberapa tanggungan mungkin perlu mengalokasikan jumlah lebih besar untuk kebutuhan keluarga.
Apakah Harus Memiliki Lima Rekening Berbeda?
Tidak. Memiliki lima fungsi tabungan bukan berarti Anda wajib membuka lima rekening bank.
Terlalu banyak rekening justru dapat membuat pengelolaan menjadi rumit dan meningkatkan biaya administrasi.
Anda dapat menggunakan dua atau tiga rekening dengan fungsi berbeda. Misalnya:
- Rekening pertama untuk transaksi sehari-hari.
- Rekening kedua untuk dana darurat.
- Rekening ketiga untuk berbagai tujuan masa depan.
Pada rekening tujuan masa depan, Anda dapat membuat catatan terpisah mengenai berapa dana yang dialokasikan untuk liburan, pendidikan, dan rumah.
Jika layanan perbankan yang digunakan memiliki fitur pengelompokan dana, fitur tersebut juga dapat membantu memisahkan tujuan tanpa harus membuka terlalu banyak rekening.
Prinsip utamanya bukan jumlah rekening, melainkan kemampuan Anda membedakan fungsi setiap dana.
Tips Mengelola Beberapa Tabungan agar Tetap Praktis
Memisahkan uang berdasarkan tujuan hanya efektif jika pengelolaannya tidak terlalu rumit.
Gunakan rekening utama sebagai pusat penghasilan
Biarkan gaji atau penghasilan utama masuk ke satu rekening. Setelah itu, lakukan pembagian ke masing-masing tujuan.
Transfer tabungan segera setelah menerima gaji
Jangan menunggu uang tersisa pada akhir bulan.
Jika target tabungan sudah ditentukan, pindahkan dana segera setelah penghasilan diterima. Kebiasaan ini dikenal sebagai prinsip pay yourself first.
Berikan tujuan yang jelas
Catat fungsi setiap rekening. Jangan menggunakan rekening dana darurat untuk liburan hanya karena saldo tersedia.
Gunakan transfer otomatis jika tersedia
Transfer rutin dapat membantu proses menabung berjalan lebih konsisten tanpa harus selalu mengingat tanggal pemindahan dana.
Evaluasi setiap beberapa bulan
Kebutuhan dapat berubah. Jika dana darurat sudah mencapai target, Anda dapat mengalihkan sebagian setoran bulanan ke tujuan lain.
Pertimbangkan biaya
Jika setiap rekening memiliki biaya administrasi, hitung total biaya yang dibayarkan dalam setahun.
Jangan sampai manfaat memisahkan tabungan justru lebih kecil dibandingkan biaya pengelolaan rekening.
Kesalahan yang Perlu Dihindari
Ada beberapa kesalahan yang dapat membuat strategi memiliki beberapa jenis tabungan menjadi kurang efektif.
Membuka terlalu banyak rekening
Memiliki banyak rekening bukan ukuran pengelolaan keuangan yang baik. Jika sulit memantaunya, justru dapat menimbulkan kebingungan.
Tidak menentukan fungsi
Rekening tambahan tidak banyak membantu jika akhirnya tetap digunakan untuk semua kebutuhan.
Terlalu sering mengambil dana darurat
Dana darurat hanya sebaiknya digunakan untuk kebutuhan yang memang mendesak dan tidak direncanakan.
Menetapkan target terlalu tinggi
Menabung terlalu agresif dapat membuat anggaran sehari-hari menjadi terlalu ketat. Pada akhirnya, Anda mungkin justru mengambil kembali uang dari tabungan.
Tetapkan target yang realistis dan naikkan secara bertahap.
Tidak mengevaluasi tabungan
Target lima tahun lalu mungkin sudah tidak sesuai dengan kondisi sekarang. Pendapatan, tanggungan, serta harga kebutuhan dapat berubah.
Lakukan evaluasi agar jumlah tabungan tetap relevan.
Kesimpulan
Memiliki satu rekening memang sederhana, tetapi memisahkan jenis tabungan berdasarkan tujuan dapat membuat pengelolaan keuangan lebih terarah.
Lima fungsi tabungan yang dapat dipertimbangkan adalah tabungan untuk transaksi sehari-hari, dana darurat, tujuan jangka pendek, kebutuhan keluarga dan pendidikan, serta rencana masa depan.
Namun, Anda tidak harus memiliki lima rekening berbeda. Jumlah rekening dapat disesuaikan dengan kebutuhan, biaya administrasi, dan kemudahan pengelolaan.
Hal yang paling penting adalah memahami fungsi setiap dana. Jangan sampai uang untuk dana darurat tercampur dengan anggaran belanja atau dana pendidikan digunakan untuk kebutuhan konsumtif.
Mulailah dari jumlah yang sesuai kemampuan. Ketika pendapatan bertambah dan kondisi keuangan semakin stabil, Anda dapat meningkatkan alokasi secara bertahap.
Kelola Berbagai Tujuan Tabungan Bersama Bank Mega
Memisahkan dana berdasarkan kebutuhan dapat membantu Anda melihat kondisi keuangan dengan lebih jelas. Rekening untuk transaksi sehari-hari dapat digunakan secara fleksibel, sedangkan dana untuk kebutuhan masa depan dapat disimpan dan dipantau secara lebih terarah.
Bank Mega menyediakan berbagai pilihan produk tabungan yang dapat disesuaikan dengan kebutuhan nasabah. Melalui aplikasi M-Smile, Anda juga dapat mengakses berbagai layanan perbankan dan memantau transaksi secara praktis dari satu aplikasi.
Sebelum memilih produk tabungan, pelajari terlebih dahulu setoran awal, saldo minimum, biaya administrasi, fasilitas, serta ketentuan yang berlaku melalui kanal resmi Bank Mega. Dengan pembagian dana yang jelas dan kebiasaan menabung secara konsisten, berbagai tujuan finansial dapat dipersiapkan dengan lebih terencana.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga! Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.

Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS