Summary
Inklusi keuangan adalah kondisi ketika masyarakat memiliki akses yang memadai terhadap berbagai layanan keuangan formal, seperti tabungan, pembayaran, kredit, asuransi, dan investasi. Tujuannya bukan hanya membuat masyarakat memiliki rekening, tetapi juga memastikan layanan tersebut mudah dijangkau, sesuai kebutuhan, aman, dan dapat digunakan secara berkelanjutan. Inklusi keuangan dapat membantu masyarakat mengelola uang, menghadapi kebutuhan mendesak, mengembangkan usaha, dan merencanakan masa depan.
Memiliki akses ke layanan keuangan kini menjadi semakin penting dalam kehidupan sehari-hari. Mulai dari menerima gaji, menabung, membayar tagihan, mengirim uang, mengajukan pembiayaan, hingga berinvestasi, semuanya berkaitan dengan sistem keuangan.
Namun, tidak semua orang memiliki akses yang sama terhadap layanan tersebut. Ada masyarakat yang tinggal jauh dari kantor bank, belum memiliki rekening, belum terbiasa menggunakan layanan digital, atau kesulitan memenuhi persyaratan untuk memperoleh produk keuangan tertentu.
Di sinilah konsep inklusi keuangan menjadi penting.
Secara sederhana, inklusi keuangan berkaitan dengan bagaimana masyarakat dapat memperoleh dan menggunakan layanan keuangan formal yang sesuai kebutuhan dengan cara yang mudah, aman, dan terjangkau.
Inklusi keuangan tidak hanya penting bagi individu, tetapi juga memiliki peran dalam pertumbuhan usaha, peningkatan kesejahteraan, dan aktivitas ekonomi secara lebih luas.
Apa Itu Inklusi Keuangan?
Inklusi keuangan adalah kondisi ketika masyarakat memiliki akses terhadap berbagai produk dan layanan keuangan formal yang berkualitas, aman, terjangkau, serta sesuai dengan kebutuhannya.
Layanan tersebut dapat mencakup:
- Rekening tabungan.
- Layanan pembayaran.
- Transfer dana.
- Kredit atau pembiayaan.
- Asuransi.
- Produk investasi.
- Layanan keuangan digital.
Inklusi tidak berhenti pada kepemilikan rekening.
Seseorang dapat memiliki rekening bank, tetapi jarang menggunakannya karena tidak memahami manfaatnya atau merasa biaya dan aksesnya tidak sesuai kebutuhan. Dalam kondisi seperti itu, akses sudah ada tetapi pemanfaatannya belum optimal.
Karena itu, inklusi keuangan juga berkaitan dengan penggunaan layanan secara aktif, aman, dan berkelanjutan.
Apa Tujuan Inklusi Keuangan?
Tujuan utama inklusi keuangan adalah memperluas kesempatan masyarakat untuk memanfaatkan layanan keuangan formal.
Dengan akses yang lebih baik, masyarakat memiliki lebih banyak pilihan untuk mengelola keuangan.
Beberapa tujuan utamanya antara lain:
- Mempermudah masyarakat menyimpan uang secara aman.
- Memperluas akses terhadap pembayaran dan transfer.
- Membantu masyarakat memperoleh pembiayaan yang legal.
- Mendukung perlindungan melalui produk asuransi.
- Meningkatkan kesempatan berinvestasi.
- Mendorong pertumbuhan usaha.
- Mengurangi ketergantungan pada layanan keuangan informal yang berisiko.
Pada akhirnya, inklusi keuangan diharapkan membantu masyarakat memiliki pilihan finansial yang lebih luas.
Manfaat Inklusi Keuangan bagi Masyarakat
1. Membantu menyimpan uang dengan lebih aman
Ketika masyarakat memiliki akses ke rekening bank atau lembaga keuangan resmi, uang tidak harus seluruhnya disimpan dalam bentuk tunai di rumah.
Penyimpanan melalui lembaga formal juga dapat memberikan akses ke layanan lain seperti transfer, pembayaran, dan pencatatan transaksi.
2. Mempermudah transaksi sehari-hari
Layanan keuangan formal memungkinkan berbagai transaksi dilakukan tanpa harus selalu menggunakan uang tunai.
Contohnya:
- Membayar tagihan.
- Mengirim uang kepada keluarga.
- Membayar belanja.
- Menerima gaji.
- Membayar biaya pendidikan.
Kemudahan tersebut dapat menghemat waktu dan mengurangi kebutuhan membawa uang tunai dalam jumlah besar.
3. Membuka akses terhadap pembiayaan
Usaha kecil maupun individu terkadang membutuhkan tambahan dana untuk kebutuhan tertentu.
Dengan masuk ke sistem keuangan formal, masyarakat memiliki kesempatan mengakses kredit atau pembiayaan dari lembaga yang memiliki ketentuan dan proses yang lebih jelas.
Namun, akses kredit tetap harus disertai kemampuan membayar agar tidak menimbulkan masalah baru.
4. Membantu menghadapi kondisi darurat
Akses ke tabungan dan produk perlindungan dapat membantu masyarakat menghadapi kebutuhan tidak terduga.
Misalnya biaya kesehatan, kehilangan penghasilan, atau kebutuhan keluarga yang mendesak.
Inklusi keuangan membuat masyarakat memiliki lebih banyak instrumen untuk membangun cadangan finansial.
5. Membuka akses ke investasi
Dulu, investasi sering dianggap hanya dapat dilakukan oleh orang dengan modal besar.
Sekarang, berbagai produk dapat diakses melalui aplikasi dengan nominal yang relatif terjangkau.
Hal ini memungkinkan lebih banyak masyarakat mengenal reksa dana, obligasi, dan produk investasi lain sesuai profil risiko.
Contoh Inklusi Keuangan dalam Kehidupan Sehari-hari
Inklusi keuangan sebenarnya dapat ditemukan dalam aktivitas yang sederhana.
Membuka rekening tabungan
Seseorang yang sebelumnya menyimpan seluruh penghasilannya dalam bentuk tunai kemudian membuka rekening untuk menerima gaji dan menabung.
Menggunakan pembayaran digital
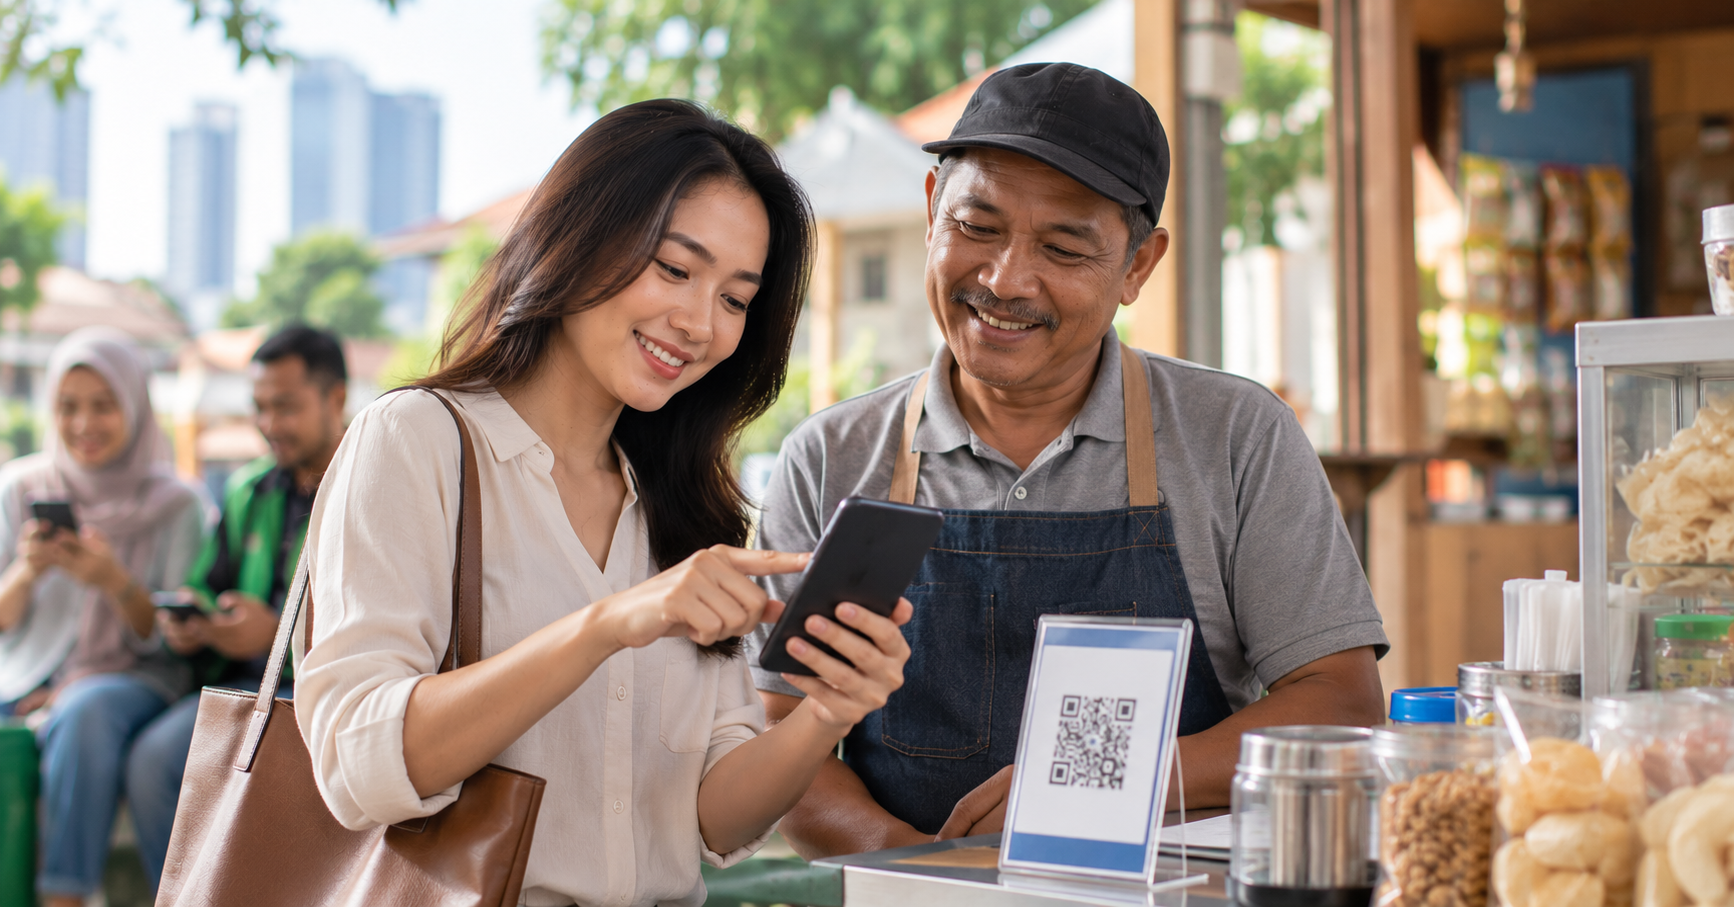
Pedagang kecil mulai menerima pembayaran melalui QR atau transfer sehingga pelanggan memiliki lebih banyak pilihan cara membayar.
Mengakses kredit usaha
Pelaku UMKM memperoleh pembiayaan dari lembaga resmi untuk membeli peralatan atau menambah stok.
Membeli produk asuransi
Keluarga menggunakan produk asuransi untuk membantu mengelola risiko finansial tertentu.
Mulai berinvestasi
Pekerja muda mulai menyisihkan sebagian penghasilan untuk membeli reksa dana atau obligasi melalui layanan digital.
Contoh-contoh tersebut menunjukkan bahwa inklusi keuangan berkaitan langsung dengan aktivitas finansial sehari-hari.
Perbedaan Inklusi Keuangan dan Literasi Keuangan
Inklusi keuangan sering dibahas bersama literasi keuangan, tetapi keduanya memiliki arti berbeda.
| Aspek | Inklusi Keuangan | Literasi Keuangan |
|---|---|---|
| Fokus utama | Akses dan penggunaan layanan keuangan | Pengetahuan dan pemahaman mengenai keuangan |
| Contoh | Memiliki rekening atau akses investasi | Memahami bunga, risiko, biaya, dan manfaat produk |
| Tujuan | Memperluas akses | Meningkatkan kemampuan mengambil keputusan |
Keduanya perlu berjalan bersama.
Akses ke banyak produk tanpa pemahaman yang cukup dapat meningkatkan risiko salah memilih layanan.
Sebaliknya, masyarakat yang memiliki pengetahuan finansial tetapi tidak memiliki akses ke produk formal juga kesulitan menerapkan pengetahuan tersebut.
Contohnya, seseorang memahami pentingnya menabung tetapi tidak memiliki akses yang mudah ke rekening. Kondisi tersebut menjadi hambatan inklusi.
Sementara seseorang yang sudah memiliki kartu kredit tetapi tidak memahami bunga dan jatuh tempo menghadapi masalah dari sisi literasi.
Peran Teknologi Digital dalam Mendorong Inklusi Keuangan
Perkembangan teknologi menjadi salah satu faktor penting dalam memperluas akses ke layanan keuangan.
Mobile banking dan layanan digital memungkinkan masyarakat melakukan transaksi tanpa harus selalu datang ke kantor cabang.
Melalui smartphone, pengguna dapat:
- Mengecek saldo.
- Transfer antarbank.
- Membayar tagihan.
- Melakukan pembayaran QR.
- Membuka produk tertentu.
- Mengakses investasi.
Bagi masyarakat yang tinggal jauh dari pusat kota, layanan digital dapat mengurangi kendala jarak.
Bagi pekerja dengan waktu terbatas, aplikasi juga memberikan fleksibilitas untuk melakukan transaksi kapan saja sesuai ketersediaan layanan.
Namun, digitalisasi juga membawa tantangan baru seperti phishing, pencurian akun, social engineering, dan penipuan melalui aplikasi palsu.
Karena itu, perluasan akses digital perlu berjalan bersama edukasi keamanan.
Peran Inklusi Keuangan bagi UMKM
Inklusi keuangan memiliki peran besar bagi pelaku usaha mikro, kecil, dan menengah.
Usaha yang memiliki akses ke layanan formal dapat lebih mudah memisahkan dana pribadi dan usaha.
Misalnya seorang pemilik warung menggunakan rekening khusus usaha.
Dari rekening tersebut, ia dapat:
- Menerima pembayaran.
- Membayar supplier.
- Mencatat arus kas.
- Menyimpan keuntungan.
- Membangun riwayat transaksi.
Catatan transaksi yang lebih rapi dapat membantu pemilik mengetahui kondisi usaha sebenarnya.
Akses ke pembiayaan juga dapat membantu usaha berkembang ketika dana tambahan dibutuhkan untuk membeli peralatan, menambah stok, atau melakukan ekspansi.
Namun, pembiayaan harus digunakan untuk kebutuhan yang sudah diperhitungkan dan disertai kemampuan pembayaran.
Tantangan Inklusi Keuangan
Meskipun layanan keuangan semakin berkembang, masih terdapat berbagai hambatan yang perlu diatasi.
Akses infrastruktur
Tidak semua wilayah memiliki akses internet dan fasilitas layanan keuangan yang sama.
Kondisi tersebut dapat membuat masyarakat di daerah tertentu lebih sulit mengakses layanan digital.
Kurangnya pemahaman
Sebagian masyarakat masih merasa layanan bank, asuransi, atau investasi terlalu rumit.
Tanpa edukasi yang mudah dipahami, produk yang sebenarnya tersedia mungkin tidak dimanfaatkan.
Persyaratan layanan
Beberapa produk membutuhkan dokumen atau persyaratan tertentu yang belum dimiliki seluruh masyarakat.
Kepercayaan
Pengalaman terhadap penipuan atau layanan buruk dapat membuat seseorang ragu menggunakan layanan finansial formal.
Risiko kejahatan digital
Semakin banyak transaksi dilakukan secara digital, semakin tinggi kebutuhan terhadap keamanan.
Masyarakat perlu memahami bahwa PIN, password, OTP, dan berbagai kode keamanan tidak boleh diberikan kepada pihak lain.
Cara Meningkatkan Inklusi Keuangan
Meningkatkan inklusi keuangan membutuhkan kerja sama banyak pihak.
Memperluas layanan digital
Aplikasi yang mudah digunakan dapat membantu masyarakat mengakses layanan tanpa tergantung pada cabang fisik.
Menyederhanakan proses
Prosedur yang lebih mudah dipahami dapat mengurangi hambatan bagi pengguna baru.
Meningkatkan edukasi
Masyarakat perlu mengetahui bukan hanya bagaimana menggunakan produk, tetapi juga biaya, risiko, dan cara menjaga keamanannya.
Menyediakan produk sesuai kebutuhan
Tidak semua masyarakat membutuhkan produk yang sama.
Pekerja muda, keluarga, pelaku usaha, dan masyarakat di daerah dapat memiliki kebutuhan finansial berbeda.
Meningkatkan perlindungan konsumen
Kepercayaan terhadap sistem keuangan sangat bergantung pada keamanan dan perlindungan pengguna.
Informasi mengenai biaya, risiko, dan ketentuan perlu disampaikan secara jelas.
Apa yang Bisa Dilakukan Masyarakat?
Inklusi keuangan bukan hanya tanggung jawab pemerintah atau lembaga keuangan.
Masyarakat juga dapat mulai dari beberapa kebiasaan sederhana.
Gunakan lembaga resmi
Pastikan bank, perusahaan pembiayaan, asuransi, atau penyedia investasi yang digunakan memiliki legalitas yang sesuai.
Pahami produk sebelum menggunakannya
Jangan hanya tergoda promo atau proses mudah.
Periksa manfaat, biaya, risiko, serta kewajiban.
Mulai membangun riwayat transaksi
Gunakan rekening secara teratur dan kelola pembayaran dengan disiplin.
Jaga keamanan data
Jangan membagikan:
- PIN.
- OTP.
- Password.
- CVV atau CVC.
- Kode keamanan lainnya.
Gunakan layanan sesuai kebutuhan
Memiliki akses ke kredit tidak berarti harus mengambil pinjaman.
Memiliki kartu kredit tidak berarti limit harus dihabiskan.
Inklusi keuangan yang baik bukan sekadar menggunakan sebanyak mungkin produk, tetapi memilih layanan yang benar-benar bermanfaat.
Kesimpulan
Inklusi keuangan adalah kondisi ketika masyarakat memiliki akses terhadap berbagai layanan keuangan formal yang mudah dijangkau, aman, terjangkau, dan sesuai kebutuhan.
Cakupannya tidak hanya tabungan, tetapi juga pembayaran, transfer, kredit, asuransi, hingga investasi.
Manfaat inklusi keuangan dapat dirasakan dalam berbagai aspek kehidupan. Masyarakat lebih mudah menyimpan uang, melakukan transaksi, mempersiapkan kebutuhan darurat, memperoleh pembiayaan, hingga mulai membangun aset.
Bagi UMKM, akses terhadap sistem keuangan formal juga dapat membantu pengelolaan arus kas dan membuka peluang memperoleh pembiayaan untuk mengembangkan usaha.
Namun, inklusi perlu berjalan bersama literasi. Kemudahan memperoleh layanan keuangan tanpa memahami biaya, risiko, dan kewajibannya justru dapat menimbulkan masalah.
Karena itu, masyarakat perlu menggunakan produk dari lembaga resmi, memahami ketentuannya, menjaga data pribadi, dan memilih layanan berdasarkan kebutuhan.
Dengan akses yang semakin luas dan pemahaman yang semakin baik, layanan keuangan dapat menjadi alat untuk membantu masyarakat mengelola uang dan merencanakan masa depan secara lebih terarah.
Akses Layanan Keuangan Lebih Praktis melalui M-Smile
Perkembangan perbankan digital merupakan salah satu bentuk perluasan akses terhadap layanan keuangan. Melalui aplikasi, berbagai kebutuhan transaksi dapat dilakukan tanpa harus selalu datang ke kantor cabang.
Bagi nasabah Bank Mega, M-Smile dapat digunakan untuk berbagai aktivitas perbankan, mulai dari mengecek saldo, transfer, pembayaran, hingga mengakses layanan finansial lain yang tersedia sesuai kebutuhan.
Kemudahan tersebut sebaiknya tetap diimbangi dengan kebiasaan menjaga keamanan akun dan memahami setiap produk sebelum digunakan. Dengan memanfaatkan layanan keuangan formal secara bijak, masyarakat dapat memperoleh manfaat inklusi keuangan sekaligus menjaga pengelolaan finansial tetap terkendali.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga! Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.

Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS