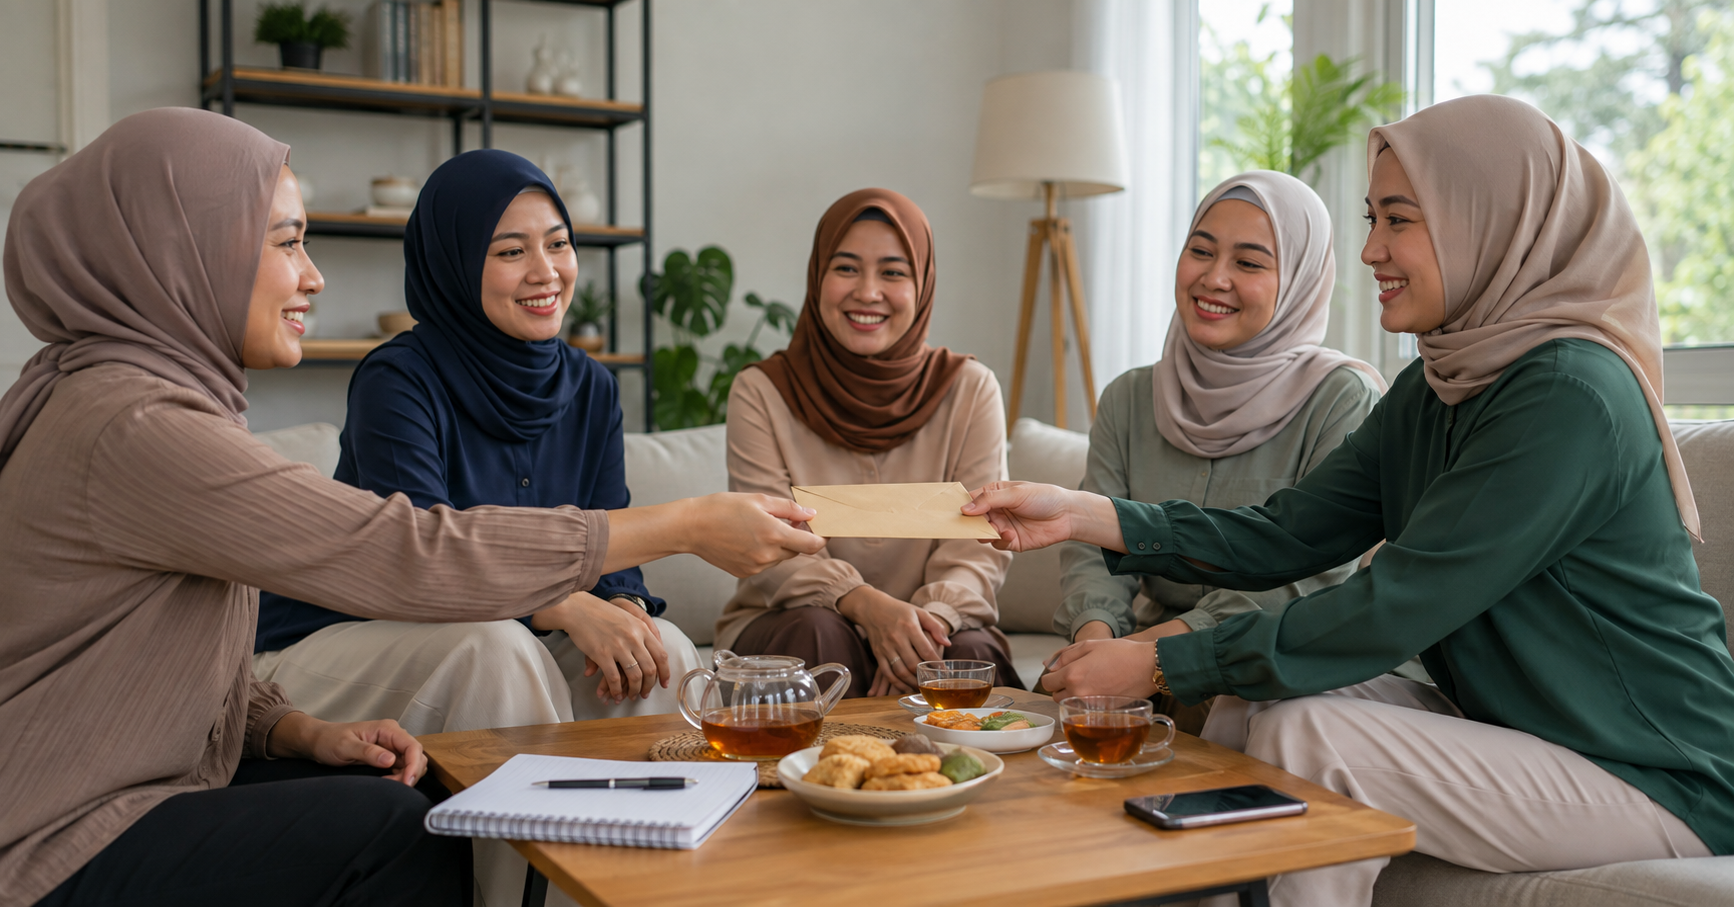
Arisan sudah menjadi kegiatan yang cukup akrab di Indonesia. Mulai dari lingkungan keluarga, pertemanan, kantor, komunitas, hingga kelompok warga, arisan sering digunakan sebagai cara mengumpulkan uang secara berkala sekaligus menjaga interaksi antaranggota.
Dalam bentuk yang paling sederhana, setiap peserta menyetorkan nominal yang telah disepakati. Dana yang terkumpul kemudian diberikan kepada salah satu anggota berdasarkan urutan, undian, atau metode lain yang telah ditetapkan bersama. Proses tersebut berlangsung sampai seluruh peserta memperoleh giliran.
Meski terlihat sederhana, mengikuti arisan tetap membutuhkan perencanaan keuangan. Iuran yang terlalu besar dapat mengganggu cash flow, sementara pengelolaan yang tidak transparan dapat menimbulkan konflik atau bahkan kerugian.
Arisan juga tidak sebaiknya langsung disamakan dengan investasi. Pada arisan biasa, uang yang diterima pada dasarnya berasal dari kumpulan kontribusi para anggota, bukan dari pertumbuhan nilai aset atau keuntungan usaha.
Agar lebih memahami konsepnya, berikut penjelasan mengenai apa itu arisan, sistem kerjanya, manfaat, risiko, hingga tips mengelola uang arisan agar tetap sesuai kondisi keuangan.
Daftar Isi
- Apa Itu Arisan?
- Sistem atau Cara Kerja Arisan?
- Jenis-jenis Arisan yang Umum Ditemui
- Manfaat Mengikuti Arisan
- Risiko Mengikuti Arisan
- Apakah Arisan Termasuk Investasi?
- Perbedaan Arisan, Menabung, dan Investasi
- Cara Memilih Arisan yang Aman
- Tips Mengatur Uang untuk Ikut Arisan
- Cara Mengelola Uang yang Didapat dari Arisan
- Kelola Dana Arisan Lebih Praktis Bersama Bank Mega
- FAQ Seputar Arisan
Apa Itu Arisan?
Arisan adalah kegiatan sekelompok orang yang secara rutin mengumpulkan sejumlah uang atau barang berdasarkan kesepakatan, kemudian hasil kumpulan tersebut diberikan secara bergiliran kepada para anggota.
Misalnya terdapat 10 anggota yang sepakat membayar iuran Rp500.000 setiap bulan. Total dana yang terkumpul setiap periode adalah:
10 × Rp500.000 = Rp5.000.000
Setiap bulan, satu anggota memperoleh Rp5 juta berdasarkan hasil undian atau urutan yang sudah disepakati. Proses tersebut berlangsung sampai seluruh anggota menerima giliran.
Dalam skema sederhana tersebut, anggota yang memperoleh giliran lebih awal bukan berarti mendapatkan keuntungan Rp5 juta. Ia tetap mempunyai kewajiban membayar iuran pada periode-periode berikutnya sampai putaran selesai.
Arisan pada dasarnya mengatur waktu penerimaan kumpulan dana. Bagi sebagian orang, sistem ini dapat membantu membangun kebiasaan menyisihkan uang karena terdapat jadwal dan komitmen bersama.
Namun, arisan juga sangat bergantung pada kedisiplinan dan kepercayaan antaranggota. Jika beberapa anggota berhenti membayar setelah menerima giliran, anggota lain dapat dirugikan.
Sistem atau Cara Kerja Arisan?
Sistem arisan dapat berbeda antara satu kelompok dan kelompok lainnya. Meski demikian, beberapa komponen berikut biasanya perlu ditetapkan sebelum arisan dimulai.
1. Penentuan Anggota
Langkah pertama adalah menentukan siapa saja yang akan mengikuti arisan.
Jumlah anggota berpengaruh terhadap:
- total dana yang terkumpul;
- lama satu putaran arisan;
- frekuensi seseorang mendapatkan giliran; dan
- tingkat kompleksitas pengelolaannya.
Jika terdapat 12 anggota dengan satu penerima setiap bulan, satu putaran dapat berlangsung sekitar 12 bulan.
Sebaiknya peserta memahami siapa saja yang terlibat dan mempunyai komitmen untuk mengikuti arisan sampai putaran selesai.
2. Penentuan Nominal Iuran
Seluruh anggota perlu menyepakati nominal iuran yang realistis.
Misalnya masing-masing membayar:
- Rp100.000;
- Rp250.000;
- Rp500.000; atau
- nominal lain berdasarkan kesepakatan.
Hindari memilih nominal hanya karena ingin memperoleh uang arisan yang besar. Iuran harus tetap mampu dibayar secara rutin tanpa mengganggu kebutuhan pokok, cicilan, dan dana darurat.
3. Penentuan Jadwal Setoran
Selanjutnya, tentukan kapan iuran harus dibayarkan.
Jadwal dapat berupa:
- setiap minggu;
- dua minggu sekali;
- setiap bulan; atau
- periode lain yang disepakati.
Untuk arisan bulanan, akan lebih mudah jika tanggal pembayaran dibuat tetap. Misalnya, seluruh anggota wajib menyetor paling lambat setiap tanggal 5.
Jadwal yang konsisten memudahkan peserta memasukkan iuran ke dalam anggaran pribadi.
4. Penentuan Penerima Arisan
Penerima dapat ditentukan melalui beberapa mekanisme.
Contohnya:
- undian setiap periode;
- urutan yang ditentukan sejak awal;
- kesepakatan berdasarkan kebutuhan tertentu; atau
- sistem lain yang disetujui seluruh anggota.
Apa pun metode yang digunakan, pastikan mekanismenya jelas sejak awal dan tidak berubah sepihak ketika arisan sudah berjalan.
5. Pengelolaan Dana Arisan
Salah satu orang biasanya bertugas mengoordinasikan pengumpulan dan penyaluran dana.
Pengelola sebaiknya mempunyai pencatatan mengenai:
- nama anggota;
- jumlah iuran;
- tanggal pembayaran;
- peserta yang sudah dan belum membayar;
- penerima setiap periode; dan
- bukti transfer dana.
Jika transaksi dilakukan melalui rekening bank, hindari mencampurkan dana arisan dengan uang pribadi dalam pencatatan. Transparansi menjadi penting agar seluruh anggota dapat mengetahui status dana yang dikelola.
Jenis-jenis Arisan yang Umum Ditemui
1. Arisan Uang
Arisan uang merupakan bentuk yang paling umum.
Anggota menyetorkan uang dengan nominal tertentu dan dana yang terkumpul diberikan kepada satu atau beberapa peserta setiap periode.
Arisan uang relatif fleksibel karena penerima dapat menggunakan dana sesuai kebutuhan, selama tidak terdapat aturan khusus dari kelompok.
2. Arisan Barang
Pada arisan barang, hasil yang diterima bukan berupa uang tunai, tetapi barang tertentu.
Contohnya dapat berupa:
- peralatan rumah tangga;
- elektronik;
- perlengkapan dapur; atau
- barang lain sesuai kesepakatan.
Sebelum mengikuti arisan jenis ini, periksa harga barang, kualitas, merek, jadwal penerimaan, serta kemungkinan perubahan harga selama arisan berlangsung.
3. Arisan Keluarga
Arisan keluarga biasanya dilakukan bersamaan dengan pertemuan rutin anggota keluarga besar.
Selain fungsi finansial, kegiatan ini juga menjadi sarana menjaga komunikasi dan silaturahmi.
Meski pesertanya keluarga sendiri, aturan mengenai pembayaran dan penerimaan dana tetap sebaiknya dibuat jelas untuk mengurangi potensi kesalahpahaman.
4. Arisan Kantor atau Komunitas
Arisan juga sering dilakukan bersama rekan kerja, kelompok hobi, komunitas, maupun lingkungan tempat tinggal.
Keuntungannya, anggota biasanya sudah saling mengenal.
Namun, pertimbangkan kemungkinan seseorang pindah kerja, pindah domisili, atau meninggalkan komunitas sebelum putaran arisan selesai.
5. Arisan Online
Arisan online mengandalkan komunikasi dan pembayaran secara digital sehingga para anggota tidak harus bertemu langsung.
Pengelola dapat mengoordinasikan kegiatan melalui aplikasi pesan, media sosial, atau platform digital lainnya.
Kemudahan tersebut juga membawa risiko tambahan. Anda mungkin mengikuti arisan bersama orang yang tidak benar-benar dikenal dan tidak memiliki informasi cukup mengenai pengelolanya.
Waspadai pula skema yang menggunakan istilah arisan tetapi menjanjikan keuntungan besar, bonus berjenjang, atau pengembalian dana yang tidak sebanding dengan iuran. Mekanisme seperti itu sudah berbeda dari arisan sederhana dan perlu diperiksa lebih hati-hati.
Manfaat Mengikuti Arisan
1. Membantu Membentuk Kebiasaan Menyisihkan Uang
Jadwal pembayaran rutin membuat peserta perlu menyediakan uang sebelum tanggal iuran.
Bagi sebagian orang, adanya komitmen bersama dapat membantu membentuk kebiasaan menyisihkan sebagian pendapatan.
Namun, arisan tetap tidak menggantikan fungsi tabungan pribadi karena dana yang disetor tidak selalu dapat diambil ketika dibutuhkan.
2. Membantu Mempersiapkan Dana untuk Tujuan Tertentu
Dana yang diperoleh ketika mendapatkan giliran dapat diarahkan ke tujuan yang sudah direncanakan.
Misalnya untuk:
- membeli perlengkapan rumah;
- biaya pendidikan;
- liburan;
- renovasi;
- persiapan hari raya; atau
- menambah tabungan.
Menentukan tujuan sebelum menerima uang arisan membantu mengurangi kemungkinan dana langsung habis untuk pengeluaran impulsif.
3. Menjaga Interaksi Sosial dalam Komunitas
Pada arisan keluarga atau komunitas, kegiatan ini sering menjadi alasan untuk berkumpul secara rutin.
Dengan demikian, manfaatnya tidak selalu hanya berbentuk finansial. Arisan dapat menjadi kegiatan sosial yang mempertemukan anggota dengan jadwal yang konsisten.
4. Membantu Mengatur Pengeluaran secara Berkala
Iuran yang mempunyai tanggal tetap dapat dimasukkan ke dalam anggaran bulanan.
Contohnya, jika iuran Rp500.000 setiap bulan, dana tersebut dapat diperlakukan sebagai salah satu pos yang langsung dialokasikan setelah menerima gaji.
Cara ini membuat kewajiban arisan tidak mengganggu pengeluaran di akhir bulan.
Risiko Mengikuti Arisan
1. Risiko Anggota Tidak Membayar Iuran
Salah satu risiko utama adalah peserta berhenti atau terlambat membayar.
Masalah menjadi lebih serius apabila anggota tersebut sudah memperoleh giliran menerima dana.
Akibatnya, jumlah yang seharusnya diterima anggota lain menjadi kurang atau pengelola harus mencari solusi sementara.
2. Risiko Pengelola Tidak Transparan
Dana arisan dapat bermasalah jika pengelola tidak mencatat transaksi secara jelas.
Karena itu, anggota sebaiknya dapat mengakses informasi sederhana mengenai:
- siapa yang sudah membayar;
- berapa dana yang terkumpul;
- siapa penerimanya; dan
- kapan dana sudah disalurkan.
Semakin besar jumlah uang yang dikelola, semakin penting dokumentasi transaksinya.
3. Risiko Penipuan pada Arisan Online
Arisan online memerlukan kehati-hatian lebih tinggi, khususnya apabila pesertanya tidak saling mengenal.
Beberapa tanda yang patut diwaspadai antara lain:
- identitas pengelola tidak jelas;
- anggota diminta transfer ke banyak rekening yang berubah-ubah;
- aturan tidak terdokumentasi;
- tidak ada bukti pembayaran yang transparan;
- peserta didorong merekrut anggota baru; atau
- ditawarkan keuntungan tinggi yang tidak masuk akal.
Istilah “arisan” tidak otomatis membuat suatu aktivitas aman. Jangan transfer dana sebelum memahami skemanya.
4. Risiko Mengganggu Arus Kas Pribadi
Iuran merupakan komitmen yang harus dibayar sesuai periode.
Jika nominalnya terlalu besar, Anda dapat mengalami kesulitan membayar tagihan atau kebutuhan sehari-hari.
Risiko juga meningkat ketika seseorang mengikuti beberapa arisan sekaligus tanpa menghitung total kewajibannya.
5. Risiko Konflik antaranggota
Keterlambatan pembayaran, perubahan urutan, anggota yang berhenti, atau penggunaan dana yang tidak transparan dapat menimbulkan perselisihan.
Karena itu, jangan hanya mengandalkan hubungan dekat. Aturan sederhana yang tertulis justru dapat membantu menjaga hubungan antaranggota.
Apakah Arisan Termasuk Investasi?
Arisan biasa pada dasarnya tidak sama dengan investasi.
Dalam investasi, dana ditempatkan pada suatu aset atau instrumen dengan tujuan memperoleh potensi pertumbuhan nilai, pendapatan, atau imbal hasil, dengan risiko tertentu.
Sementara pada arisan sederhana, uang yang diterima berasal dari kumpulan iuran anggota.
Contohnya terdapat 10 anggota yang masing-masing menyetor Rp1 juta selama 10 bulan. Setiap peserta pada akhirnya memiliki total kewajiban setoran:
Rp1.000.000 × 10 = Rp10.000.000
Ketika mendapat giliran, peserta menerima Rp10 juta. Dana tersebut bukan keuntungan Rp10 juta karena selama seluruh periode ia juga mempunyai kewajiban menyetor dengan total yang sama.
Manfaat ekonominya lebih berkaitan dengan pengaturan waktu penerimaan dana dan disiplin menyetor, bukan return investasi.
Jika terdapat skema yang menggunakan nama arisan tetapi menjanjikan profit, bunga, bonus berjenjang, atau return tinggi, jangan langsung menganggapnya sebagai arisan biasa. Pelajari terlebih dahulu mekanisme dan legalitas aktivitas tersebut.
Perbedaan Arisan, Menabung, dan Investasi
1. Perbedaan Tujuan
Arisan biasanya dilakukan untuk mengumpulkan dana secara bergiliran sekaligus menjalankan kegiatan sosial.
Menabung bertujuan menyimpan dana untuk kebutuhan di masa mendatang.
Sementara investasi bertujuan menempatkan dana pada instrumen atau aset dengan harapan memperoleh potensi pertumbuhan nilai atau pendapatan.
2. Perbedaan Risiko
Risiko arisan terutama berasal dari kedisiplinan anggota dan pengelolaan dana.
Tabungan bank memiliki karakteristik risiko berbeda dan termasuk kategori simpanan yang dapat memperoleh perlindungan LPS apabila memenuhi ketentuan penjaminan.
Sementara investasi memiliki risiko sesuai instrumennya, misalnya perubahan harga, pasar, likuiditas, maupun risiko penerbit.
3. Perbedaan Potensi Imbal Hasil
Arisan biasa tidak dirancang untuk menghasilkan return investasi.
Tabungan dapat memberikan bunga sesuai ketentuan produk bank.
Sementara investasi dapat menghasilkan capital gain, kupon, dividen, atau bentuk hasil lainnya tergantung instrumennya, tetapi hasil tersebut tidak selalu dijamin.
4. Perbedaan Likuiditas
Dana tabungan umumnya dapat diakses berdasarkan ketentuan rekening.
Pada arisan, dana yang sudah dibayarkan biasanya baru kembali ketika peserta mendapat giliran. Karena itu, dana tersebut tidak selalu tersedia ketika Anda mengalami kebutuhan mendadak.
Likuiditas investasi bergantung pada jenis instrumen dan kondisi pasar.
5. Perbedaan Cara Pengelolaan Dana
Arisan dikelola berdasarkan kesepakatan antarpeserta.
Tabungan dikelola melalui lembaga perbankan sesuai produk yang digunakan.
Sedangkan investasi dapat dikelola secara langsung oleh investor atau melalui pihak profesional seperti Manajer Investasi tergantung jenis produknya.
| Aspek | Arisan | Menabung | Investasi |
|---|---|---|---|
| Tujuan | Pengumpulan dana bergiliran | Menyimpan dana | Mengembangkan dana |
| Sumber hasil | Kumpulan iuran anggota | Dana sendiri dan bunga jika ada | Kinerja aset/instrumen |
| Risiko utama | Anggota/pengelola | Sesuai karakteristik produk bank | Pasar dan karakteristik investasi |
| Akses dana | Mengikuti giliran/aturan | Umumnya relatif mudah | Tergantung instrumen |
| Potensi return investasi | Tidak menjadi tujuan utama | Terbatas sesuai bunga produk | Ada potensi hasil sekaligus risiko kerugian |
Cara Memilih Arisan yang Aman
1. Kenali Pengelola dan Anggotanya
Sebelum bergabung, cari tahu siapa yang mengelola arisan dan siapa pesertanya.
Arisan dengan orang yang dikenal tidak otomatis bebas risiko, tetapi setidaknya Anda memiliki informasi lebih jelas mengenai pihak yang bertanggung jawab.
Untuk arisan online dengan orang yang belum dikenal, lakukan pemeriksaan lebih ketat.
2. Pastikan Aturan Arisan Jelas
Ketahui sejak awal:
- jumlah anggota;
- nominal iuran;
- jadwal pembayaran;
- urutan penerima;
- lama arisan;
- prosedur ketika terlambat;
- aturan jika ingin berhenti; dan
- mekanisme jika anggota gagal membayar.
Simpan aturan dalam bentuk tertulis sehingga mudah dirujuk apabila muncul perbedaan pendapat.
3. Periksa Mekanisme Pembayaran dan Pencairan
Pastikan Anda mengetahui ke mana pembayaran dikirim dan bagaimana dana disalurkan kepada penerima.
Lebih baik menggunakan metode pembayaran yang menghasilkan bukti transaksi daripada menyerahkan uang tanpa dokumentasi.
Jika rekening pembayaran sering berubah tanpa alasan yang jelas, tanyakan terlebih dahulu sebelum melanjutkan transfer.
4. Hindari Iming-iming Keuntungan yang Tidak Wajar
Arisan sederhana tidak menciptakan keuntungan besar dari uang peserta.
Karena itu, berhati-hatilah apabila seseorang menawarkan skema seperti:
- setor Rp1 juta lalu dijanjikan menerima berkali-kali lipat;
- keuntungan tetap yang sangat tinggi;
- bonus karena merekrut peserta baru; atau
- return yang tidak dijelaskan sumbernya.
Semakin sulit Anda memahami dari mana “keuntungan” berasal, semakin penting untuk tidak terburu-buru menyetorkan uang.
5. Simpan Bukti Transaksi
Simpan bukti transfer, percakapan mengenai aturan, daftar setoran, serta informasi penerima.
Dokumentasi membantu anggota memeriksa apakah pembayaran telah tercatat dan dapat digunakan ketika perlu menyelesaikan perbedaan data.
Tips Mengatur Uang untuk Ikut Arisan
1. Tentukan Batas Iuran Sesuai Kemampuan
Hitung kemampuan berdasarkan pendapatan dan pengeluaran rutin.
Jangan memilih nominal iuran hanya karena jumlah uang yang akan diterima terlihat besar.
Misalnya penghasilan Rp7 juta tetapi kebutuhan dan kewajiban rutin sudah Rp6 juta, arisan Rp1 juta per bulan akan membuat cash flow sangat sempit.
2. Masukkan Iuran ke Anggaran Bulanan
Perlakukan iuran sebagai komitmen yang sudah diketahui sejak awal.
Contohnya:
- pendapatan: Rp8.000.000;
- kebutuhan rutin: Rp4.500.000;
- tabungan dan dana darurat: Rp1.000.000;
- iuran arisan: Rp500.000;
- kebutuhan lainnya: disesuaikan dari dana tersisa.
Dengan cara ini, iuran tidak baru dicari ketika tanggal pembayaran tiba.
3. Jangan Gunakan Dana Darurat
Dana darurat mempunyai fungsi untuk menghadapi kebutuhan tidak terduga.
Jangan menggunakannya hanya untuk mempertahankan keanggotaan arisan yang sebenarnya sudah tidak sesuai kemampuan.
Jika Anda terus-menerus harus mengambil dana darurat untuk membayar iuran, nominal arisan kemungkinan perlu dievaluasi.
4. Pisahkan Dana Arisan dari Uang Harian
Setelah menerima gaji, dana untuk arisan dapat langsung dipisahkan ke rekening atau pos berbeda.
Pemisahan membuat uang tersebut tidak mudah terpakai untuk belanja sehari-hari.
Ini juga memudahkan Anda mengetahui apakah dana pembayaran periode berikutnya sudah tersedia.
5. Siapkan Dana Sebelum Tanggal Setoran
Jangan menunggu hari terakhir.
Jika setoran jatuh tempo tanggal 10, misalnya, Anda dapat menyiapkan dana sejak menerima pendapatan.
Cara ini mengurangi risiko terlambat karena uang sudah terpakai untuk kebutuhan lain.
6. Hindari Mengikuti Terlalu Banyak Arisan
Satu arisan dengan iuran kecil mungkin terasa ringan. Namun, jumlah kewajiban dapat membesar ketika Anda mengikuti banyak kelompok sekaligus.
Misalnya:
- arisan keluarga Rp500.000;
- arisan kantor Rp300.000;
- arisan teman Rp500.000; dan
- arisan barang Rp700.000.
Total kewajiban menjadi Rp2 juta per bulan.
Hitung seluruh iuran sebagai satu kesatuan sebelum memutuskan mengikuti arisan tambahan.
Cara Mengelola Uang yang Didapat dari Arisan
1. Gunakan Sesuai Tujuan Awal
Jika sejak awal Anda mengikuti arisan untuk membeli perlengkapan rumah, gunakan dana sesuai tujuan tersebut.
Menentukan tujuan sebelum mendapatkan giliran mengurangi kemungkinan uang habis untuk belanja yang sebenarnya tidak direncanakan.
2. Sisihkan untuk Tabungan
Jika tidak ada kebutuhan mendesak, sebagian atau seluruh uang arisan dapat dipindahkan ke tabungan.
Contohnya Anda memperoleh Rp10 juta dan memilih:
- Rp6 juta untuk target keuangan;
- Rp3 juta untuk tabungan; dan
- Rp1 juta untuk kebutuhan pribadi.
Proporsinya dapat disesuaikan dengan kondisi finansial.
3. Gunakan untuk Melunasi Kewajiban jika Perlu
Jika memiliki kewajiban yang perlu segera diselesaikan, dana arisan dapat dipertimbangkan untuk menguranginya.
Namun, ingat bahwa setelah memperoleh arisan, Anda biasanya masih harus membayar iuran sampai putaran selesai.
Jangan menghabiskan seluruh dana jika akhirnya tidak memiliki cukup uang untuk membayar setoran berikutnya.
4. Alokasikan Sebagian untuk Investasi
Jika dana darurat dan kebutuhan jangka dekat sudah cukup, sebagian dana dapat dipertimbangkan untuk investasi.
Pilih instrumen berdasarkan tujuan, jangka waktu, serta profil risiko.
Jangan langsung menempatkan seluruh uang arisan pada investasi berisiko tinggi hanya karena dana diterima dalam jumlah besar sekaligus.
5. Hindari Menghabiskan Seluruh Dana secara Impulsif
Ketika menerima uang arisan sekaligus, saldo rekening dapat terlihat jauh lebih besar daripada biasanya.
Hal tersebut dapat memicu dorongan untuk:
- belanja;
- mengganti gadget;
- liburan spontan;
- membeli barang bermerek; atau
- mengeluarkan uang tanpa anggaran.
Sebelum melakukan pembelian besar, ingat bahwa sebagian nilai tersebut pada dasarnya merupakan hasil pengumpulan iuran dan Anda masih dapat mempunyai kewajiban membayar periode berikutnya.
Kelola Dana Arisan Lebih Praktis Bersama Bank Mega
Mengelola arisan akan lebih mudah apabila uang iuran dipisahkan dari dana transaksi sehari-hari. Bagi nasabah Bank Mega, Anda dapat memanfaatkan produk tabungan dan M-Smile untuk membantu mengatur kebutuhan tersebut secara lebih terstruktur.
Salah satu pilihan yang dapat dipertimbangkan adalah Mega Zaver, tabungan digital Bank Mega yang dapat dibuka melalui M-Smile. Mega Zaver saat ini memiliki keunggulan tanpa saldo minimum dan tanpa biaya administrasi bulanan sesuai ketentuan produk yang berlaku.
Melalui M-Smile, nasabah juga dapat melakukan transfer dana, mengecek saldo dan mutasi rekening, melakukan pembayaran, serta menggunakan QRIS. Fitur tersebut dapat membantu ketika iuran arisan dibayarkan melalui transfer dan Anda ingin memeriksa kembali riwayat transaksi.
Selain itu, tersedia fitur Zaku yang dapat membantu memisahkan tabungan dan pengeluaran berdasarkan kebutuhan. Misalnya, Anda dapat membuat pemisahan dana untuk kebutuhan arisan agar uang tersebut tidak mudah tercampur dengan budget belanja harian.
Setelah memperoleh giliran arisan, dana juga dapat tetap disimpan di rekening terlebih dahulu sebelum dialokasikan untuk tujuan yang sudah dibuat. Dengan begitu, keputusan penggunaan uang tidak harus dilakukan secara terburu-buru hanya karena saldo baru saja bertambah.
M-Smile juga memiliki Financial Dashboard untuk membantu pengelolaan keuangan. Dengan memantau transaksi dan cash flow secara berkala, Anda dapat mengevaluasi apakah nominal iuran arisan masih sesuai kemampuan finansial.
Arisan sebaiknya menjadi bagian dari perencanaan keuangan, bukan kewajiban sosial yang membuat Anda mengorbankan kebutuhan utama. Karena itu, pilih nominal yang realistis dan tetap prioritaskan kebutuhan rutin, dana darurat, serta tujuan finansial pribadi.
Baca Juga: Dana Besar Menganggur? Ini Cara Mengelolanya
FAQ Seputar Arisan
1. Apakah Arisan Harus Memiliki Ketua atau Pengelola?
Tidak harus menggunakan struktur formal seperti organisasi, terutama untuk arisan sederhana. Namun, sebaiknya ada satu atau beberapa orang yang bertanggung jawab mengoordinasikan pembayaran, pencatatan, undian atau urutan, serta penyaluran dana. Pembagian tugas yang jelas dapat mengurangi kesalahan administrasi. Jika jumlah anggota dan dana cukup besar, transparansi pencatatan menjadi semakin penting.
2. Apakah Peserta Arisan Boleh Berhenti di Tengah Jalan?
Hal tersebut bergantung pada kesepakatan yang dibuat sejak awal. Jika peserta sudah menerima dana arisan, berhenti membayar di tengah jalan dapat merugikan anggota lain karena masih terdapat kewajiban iuran sampai putaran selesai. Untuk peserta yang belum memperoleh giliran, mekanisme keluar juga perlu mengikuti aturan kelompok, misalnya mencari anggota pengganti. Karena itu, prosedur pengunduran diri sebaiknya disepakati sebelum arisan dimulai.
3. Apa yang Harus Dilakukan Jika Ada Anggota yang Menunggak?
Hubungi anggota tersebut terlebih dahulu dan cari tahu penyebab keterlambatan. Selanjutnya, gunakan aturan yang sebelumnya sudah disepakati, misalnya tenggat tambahan, pengingat pembayaran, atau mekanisme lain. Hindari mengubah ketentuan secara sepihak. Jika tunggakan terus berulang, anggota perlu mengevaluasi kelanjutan arisan agar beban kekurangan dana tidak terus ditanggung peserta lainnya.
4. Apakah Arisan Online Aman Diikuti?
Bisa saja, tetapi tingkat kehati-hatiannya perlu lebih tinggi, terutama jika pengelola dan anggota tidak saling mengenal. Periksa identitas pihak yang mengelola, aturan pembayaran, daftar anggota, mekanisme pencairan, dan bukti transaksi. Waspadai skema yang menjanjikan keuntungan tinggi, meminta perekrutan peserta, atau tidak dapat menjelaskan dengan masuk akal dari mana keuntungan berasal. Jangan mengirim uang hanya karena pengelola menggunakan testimoni atau tampilan media sosial yang terlihat meyakinkan.
5. Apakah Uang Arisan Perlu Dicatat dalam Perencanaan Keuangan?
Ya. Iuran arisan merupakan pengeluaran rutin selama satu putaran berlangsung sehingga sebaiknya dimasukkan ke dalam anggaran. Ketika memperoleh giliran, dana yang diterima juga perlu dicatat agar penggunaannya dapat direncanakan. Jangan memperlakukan seluruh uang arisan sebagai pendapatan tambahan karena Anda kemungkinan masih memiliki kewajiban iuran sampai putaran selesai.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga!
Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.
Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS