Summary
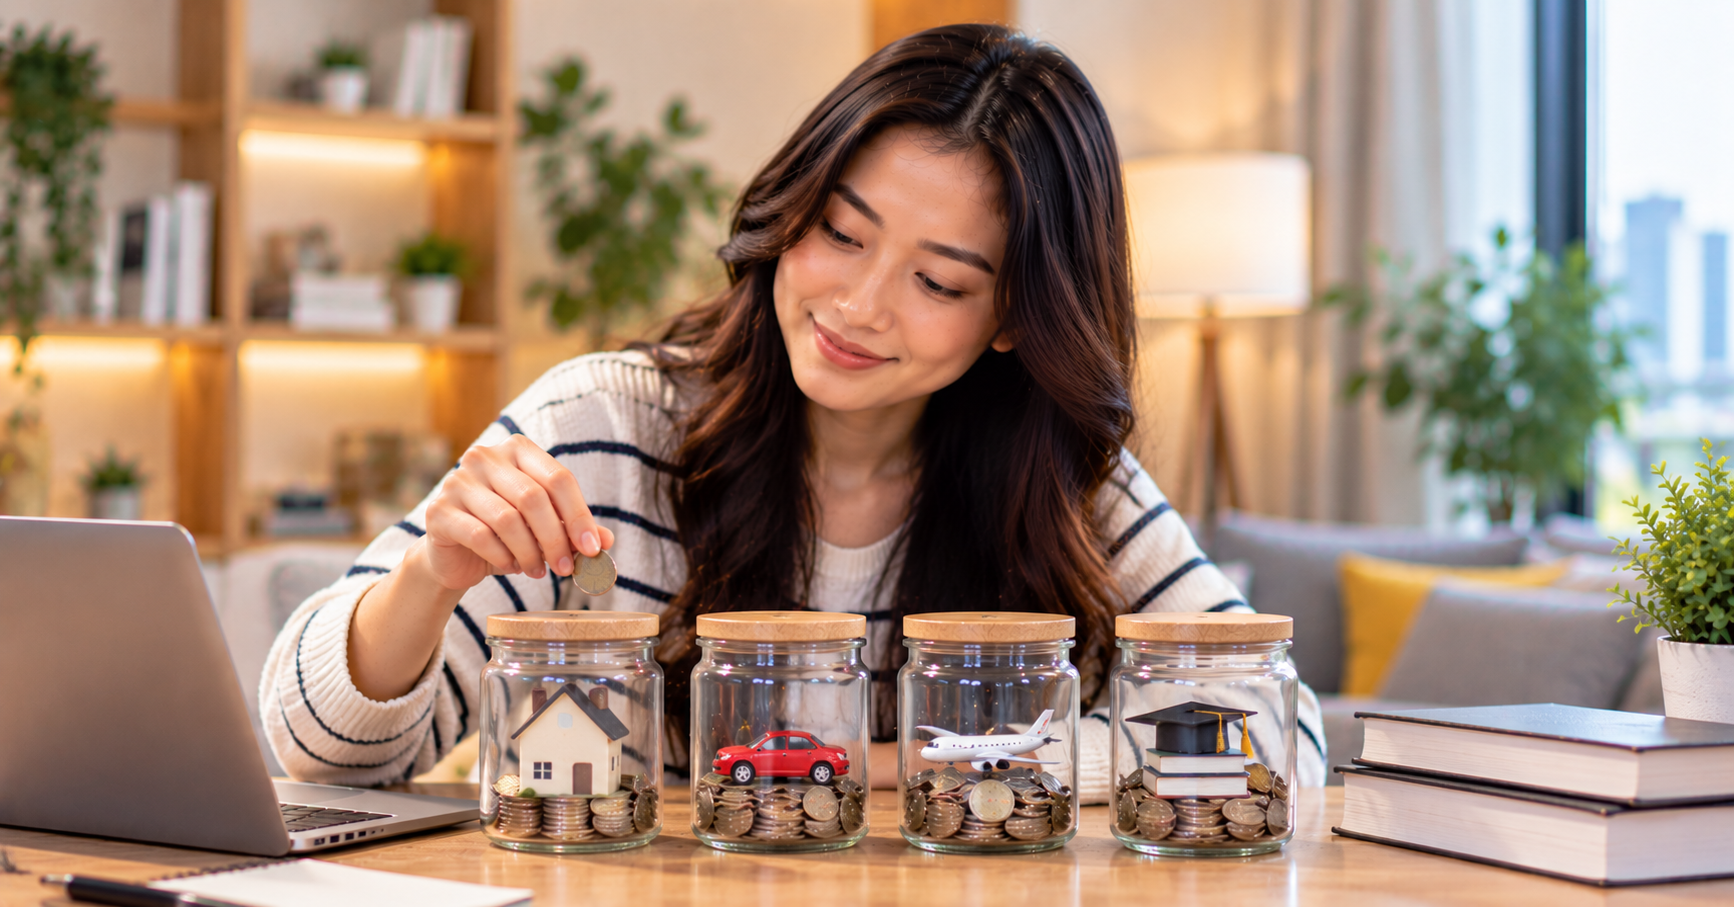
Memisahkan tabungan berdasarkan tujuan dapat membantu Anda menghindari penggunaan dana yang salah, memantau progres setiap target, dan menentukan prioritas dengan lebih jelas. Caranya dapat dilakukan dengan membuat kategori tujuan, menentukan target nominal dan waktu, membagi alokasi bulanan, menggunakan rekening atau pencatatan terpisah, serta mengevaluasi progres secara rutin.
Memiliki lebih dari satu tujuan keuangan adalah hal yang wajar. Dalam waktu yang sama, Anda mungkin ingin membangun dana darurat, menyiapkan liburan, membeli gadget, membayar pendidikan, atau mengumpulkan uang muka rumah.
Masalahnya, jika seluruh dana dikumpulkan dalam satu tempat tanpa pembagian yang jelas, Anda bisa kesulitan mengetahui uang tersebut sebenarnya diperuntukkan untuk apa.
Inilah alasan memahami cara memisahkan tabungan menjadi penting.
Dengan pembagian yang tepat, setiap tujuan memiliki jalurnya sendiri. Anda dapat melihat progres, menentukan prioritas, dan mengurangi risiko menggunakan dana dari satu tujuan untuk kebutuhan lain.
Kenapa Tabungan Sebaiknya Dipisahkan?
Tabungan yang tercampur sering menciptakan ilusi bahwa Anda memiliki dana yang lebih besar daripada yang sebenarnya tersedia untuk digunakan.
Misalnya saldo tabungan Anda Rp20.000.000.
Jika dilihat sekilas, angka tersebut terlihat besar. Namun, ternyata pembagiannya adalah:
- Dana darurat: Rp10.000.000.
- Liburan: Rp4.000.000.
- Pendidikan: Rp3.000.000.
- Gadget: Rp3.000.000.
Artinya, tidak ada satu pun tujuan yang benar-benar memiliki dana Rp20 juta.
Jika pembagian ini tidak dicatat, Anda berisiko mengambil Rp8 juta untuk liburan dan tanpa sadar menggunakan sebagian dana darurat.
Memisahkan tabungan membantu mencegah masalah seperti itu.
Cara Memisahkan Tabungan Berdasarkan Tujuan
Anda tidak harus memiliki banyak rekening sekaligus. Yang terpenting adalah setiap dana memiliki tujuan yang jelas dan dapat dipantau secara terpisah.
1. Buat Daftar Semua Target Keuangan
Langkah pertama adalah menuliskan seluruh tujuan yang ingin dicapai.
Contohnya:
- Dana darurat.
- Liburan.
- Membeli laptop.
- Pendidikan.
- Pernikahan.
- Uang muka rumah.
Jangan hanya menulis “tabungan masa depan”.
Semakin spesifik tujuan, semakin mudah menentukan berapa dana yang diperlukan.
2. Tentukan Prioritas Setiap Target
Tidak semua tujuan memiliki tingkat kepentingan yang sama.
Anda dapat membaginya menjadi beberapa kategori, misalnya:
- Prioritas utama.
- Prioritas menengah.
- Keinginan.
Contohnya:
| Target | Prioritas |
|---|---|
| Dana darurat | Utama |
| Biaya pendidikan | Utama |
| Liburan | Menengah |
| Upgrade gadget | Keinginan |
Jika kemampuan menabung terbatas, alokasi dapat lebih banyak diberikan kepada target yang paling penting.
3. Tentukan Nominal dan Jangka Waktu
Setelah memiliki daftar tujuan, tentukan berapa dana yang diperlukan dan kapan ingin dicapai.
Misalnya:
- Dana darurat: Rp18.000.000 dalam 24 bulan.
- Liburan: Rp6.000.000 dalam 12 bulan.
- Laptop: Rp12.000.000 dalam 18 bulan.
Dari sini, kebutuhan tabungan bulanan dapat dihitung.
Dana darurat:
Rp18.000.000 ÷ 24 = Rp750.000 per bulan
Liburan:
Rp6.000.000 ÷ 12 = Rp500.000 per bulan
Laptop:
Rp12.000.000 ÷ 18 = sekitar Rp667.000 per bulan
Total kebutuhan menabung menjadi sekitar Rp1,9 juta per bulan.
Jika jumlah tersebut terlalu besar, Anda dapat menyesuaikan target atau memperpanjang waktunya.
4. Bagi Alokasi Tabungan Bulanan
Anda juga dapat membagi tabungan berdasarkan persentase.
Misalnya kemampuan menabung Rp2.000.000 per bulan.
Pembagiannya:
| Tujuan | Persentase | Nominal |
|---|---|---|
| Dana darurat | 50% | Rp1.000.000 |
| Pendidikan | 25% | Rp500.000 |
| Liburan | 15% | Rp300.000 |
| Gadget | 10% | Rp200.000 |
Pembagian ini dapat diubah sesuai prioritas.
Misalnya setelah dana darurat sudah mencapai target, alokasi Rp1 juta dapat dialihkan ke pendidikan atau uang muka rumah.
5. Gunakan Rekening atau Pos yang Berbeda
Salah satu cara paling praktis memisahkan tabungan adalah menggunakan tempat penyimpanan yang berbeda.
Anda dapat menggunakan:
- Rekening berbeda.
- Sub-account jika tersedia.
- Fitur kantong atau pos tabungan pada aplikasi tertentu.
- Pencatatan terpisah dalam spreadsheet atau aplikasi keuangan.
Misalnya rekening utama digunakan untuk:
- Menerima gaji.
- Membayar kebutuhan sehari-hari.
Sementara rekening kedua hanya untuk dana darurat.
Dengan cara ini, Anda tidak melihat dana darurat sebagai bagian dari uang belanja.
6. Beri Nama Setiap Tabungan
Nama sederhana dapat membantu menjaga disiplin.
Bandingkan dua label berikut:
Tabungan 1
dengan:
Dana Darurat – Jangan Digunakan Kecuali Darurat
Label kedua memberikan pengingat yang lebih kuat mengenai fungsi dana tersebut.
Gunakan nama yang spesifik, misalnya:
- DP Rumah 2028.
- Liburan Jepang.
- Dana Pendidikan.
- Dana Darurat 6 Bulan.
Target yang jelas dapat mengurangi kecenderungan menggunakan dana untuk kebutuhan lain.
7. Otomatiskan Setoran Jika Memungkinkan
Menabung sering gagal bukan karena tidak ada niat, tetapi karena lupa atau uang sudah terpakai lebih dahulu.
Jika tersedia fitur transfer terjadwal, Anda dapat menggunakannya.
Contohnya:
- Gaji masuk tanggal 25.
- Transfer dana darurat tanggal 26.
- Transfer tabungan liburan tanggal 26.
- Transfer tabungan rumah tanggal 27.
Dengan cara ini, dana langsung dipisahkan setelah penghasilan masuk.
Menabung menjadi bagian dari rutinitas, bukan keputusan yang harus diulang setiap bulan.
8. Pantau Progres Setiap Target
Setiap tujuan sebaiknya memiliki catatan progres.
Misalnya target dana darurat Rp24 juta.
Saldo saat ini Rp15 juta.
Progres:
Rp15.000.000 ÷ Rp24.000.000 × 100% = 62,5%
Artinya, Anda masih membutuhkan:
Rp24.000.000 − Rp15.000.000 = Rp9.000.000
Dengan informasi ini, Anda dapat memutuskan apakah setoran perlu ditingkatkan atau target waktunya disesuaikan.
Contoh Membagi Tabungan untuk Beberapa Target
Misalnya Anda memiliki penghasilan bersih Rp9.000.000 per bulan dan mampu menabung Rp2.250.000.
Anda memiliki empat target:
| Target | Target Dana | Setoran Bulanan |
|---|---|---|
| Dana darurat | Rp18.000.000 | Rp900.000 |
| DP rumah | Rp60.000.000 | Rp800.000 |
| Liburan | Rp6.000.000 | Rp350.000 |
| Gadget | Rp8.000.000 | Rp200.000 |
| Total | – | Rp2.250.000 |
Setelah dana darurat mencapai target, alokasi Rp900.000 dapat dialihkan ke DP rumah.
Dengan demikian, alokasi tabungan dapat berubah mengikuti perkembangan prioritas.
Kesalahan yang Perlu Dihindari
Mencampurkan seluruh tabungan
Hal ini membuat Anda sulit mengetahui berapa dana yang sebenarnya tersedia untuk setiap tujuan.
Terlalu banyak target sekaligus
Jika kemampuan menabung terbatas, terlalu banyak target dapat membuat progres semuanya berjalan sangat lambat.
Prioritaskan tujuan yang paling penting.
Menggunakan dana darurat untuk keinginan
Dana darurat sebaiknya tidak digunakan untuk liburan atau belanja yang bisa ditunda.
Tidak menentukan target waktu
Tanpa tenggat, sulit mengetahui berapa setoran bulanan yang dibutuhkan.
Mengambil tabungan tanpa menggantinya
Jika terpaksa memindahkan dana antarpos, catat jumlahnya dan buat rencana untuk mengembalikannya.
Menetapkan target terlalu agresif
Jangan membuat alokasi tabungan begitu besar sampai kebutuhan rutin menjadi terganggu.
Tidak mengevaluasi progres
Kondisi keuangan dapat berubah. Target yang dibuat setahun lalu mungkin perlu disesuaikan dengan kondisi sekarang.
Kesimpulan
Cara memisahkan tabungan yang efektif dimulai dengan mengetahui tujuan setiap dana.
Buat daftar target keuangan, tentukan prioritas, hitung jumlah yang dibutuhkan, lalu bagi kemampuan menabung ke masing-masing tujuan.
Gunakan rekening, pos, atau pencatatan terpisah agar dana tidak mudah tercampur.
Jika memungkinkan, otomatiskan setoran segera setelah menerima penghasilan sehingga tabungan tidak bergantung pada sisa uang di akhir bulan.
Pantau progres setiap target secara berkala dan ubah alokasi ketika salah satu tujuan sudah tercapai.
Dengan pembagian yang jelas, Anda tidak lagi hanya melihat satu saldo besar. Anda mengetahui dengan tepat berapa dana yang tersedia untuk dana darurat, liburan, pendidikan, rumah, dan kebutuhan lainnya.
Hal ini membuat proses mencapai beberapa tujuan keuangan sekaligus menjadi lebih terarah dan mudah dikendalikan.
Kelola Tabungan Berdasarkan Tujuan
Bagi nasabah Bank Mega, M-Smile dapat digunakan untuk membantu memantau saldo, mutasi, dan aktivitas rekening sesuai fitur yang tersedia.
Gunakan informasi tersebut bersama pencatatan tujuan keuangan agar Anda dapat membedakan dana untuk kebutuhan sehari-hari dengan dana yang memang disiapkan untuk masa depan.
Tidak harus langsung memisahkan dana dalam banyak rekening. Mulailah dari sistem yang paling mudah Anda jalankan secara konsisten, lalu evaluasi pembagiannya seiring bertambahnya target dan kemampuan menabung.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga! Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.

Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS