Summary
- Kartu kredit dapat membantu pengelolaan belanja rumah tangga jika setiap transaksi tetap mengikuti anggaran keluarga.
- Pemegang kartu utama perlu memenuhi persyaratan penghasilan dan analisis bank; kartu tambahan dapat menjadi opsi sesuai kebijakan penerbit.
- Pisahkan kebutuhan rumah tangga, tetapkan batas, dan jaga keamanan kartu agar kemudahan transaksi tidak berubah menjadi beban.
Daftar Isi
- Tips Kartu Kredit untuk Ibu Rumah Tangga Dimulai dari Anggaran
- Tentukan Siapa Pemegang Utama dan Siapa yang Memantau Tagihan
- Gunakan Kartu untuk Kebutuhan Rutin yang Mudah Dilacak
- Tetapkan Batas Harian atau Mingguan
- Jaga Keamanan saat Belanja di Toko maupun Online
- Baca Billing Statement Bersama Pasangan jika Keuangan Digabung
- Siapkan Prosedur jika Kartu Hilang atau Ada Transaksi Aneh
- Kartu Membantu jika Pengelolaan Keluarga Tetap Terbuka
- Langkah Evaluasi Pribadi sebelum Mengambil Keputusan
- Jadikan Billing Statement sebagai Catatan Belanja Keluarga
- Gunakan Promo dengan Daftar Belanja, Bukan Sebaliknya
- Contoh Pembagian Kategori Rumah Tangga
Tips kartu kredit untuk ibu rumah tangga berfokus pada pengelolaan kebutuhan keluarga, bukan pada status pekerjaan. Kartu kredit dapat digunakan untuk belanja bulanan, tagihan rutin, kebutuhan anak, atau transaksi online selama seluruh pengeluaran sudah masuk anggaran dan ada sumber dana yang jelas untuk membayar tagihan.
Jika ingin menjadi pemegang kartu utama, persyaratan penghasilan dan analisis bank tetap berlaku. Bagi keluarga yang mengelola pendapatan bersama, kartu tambahan dari pasangan dapat menjadi pilihan sesuai ketentuan penerbit. Apa pun bentuknya, batas penggunaan dan tanggung jawab pembayaran harus dibicarakan sejak awal.
Tips Kartu Kredit untuk Ibu Rumah Tangga Dimulai dari Anggaran
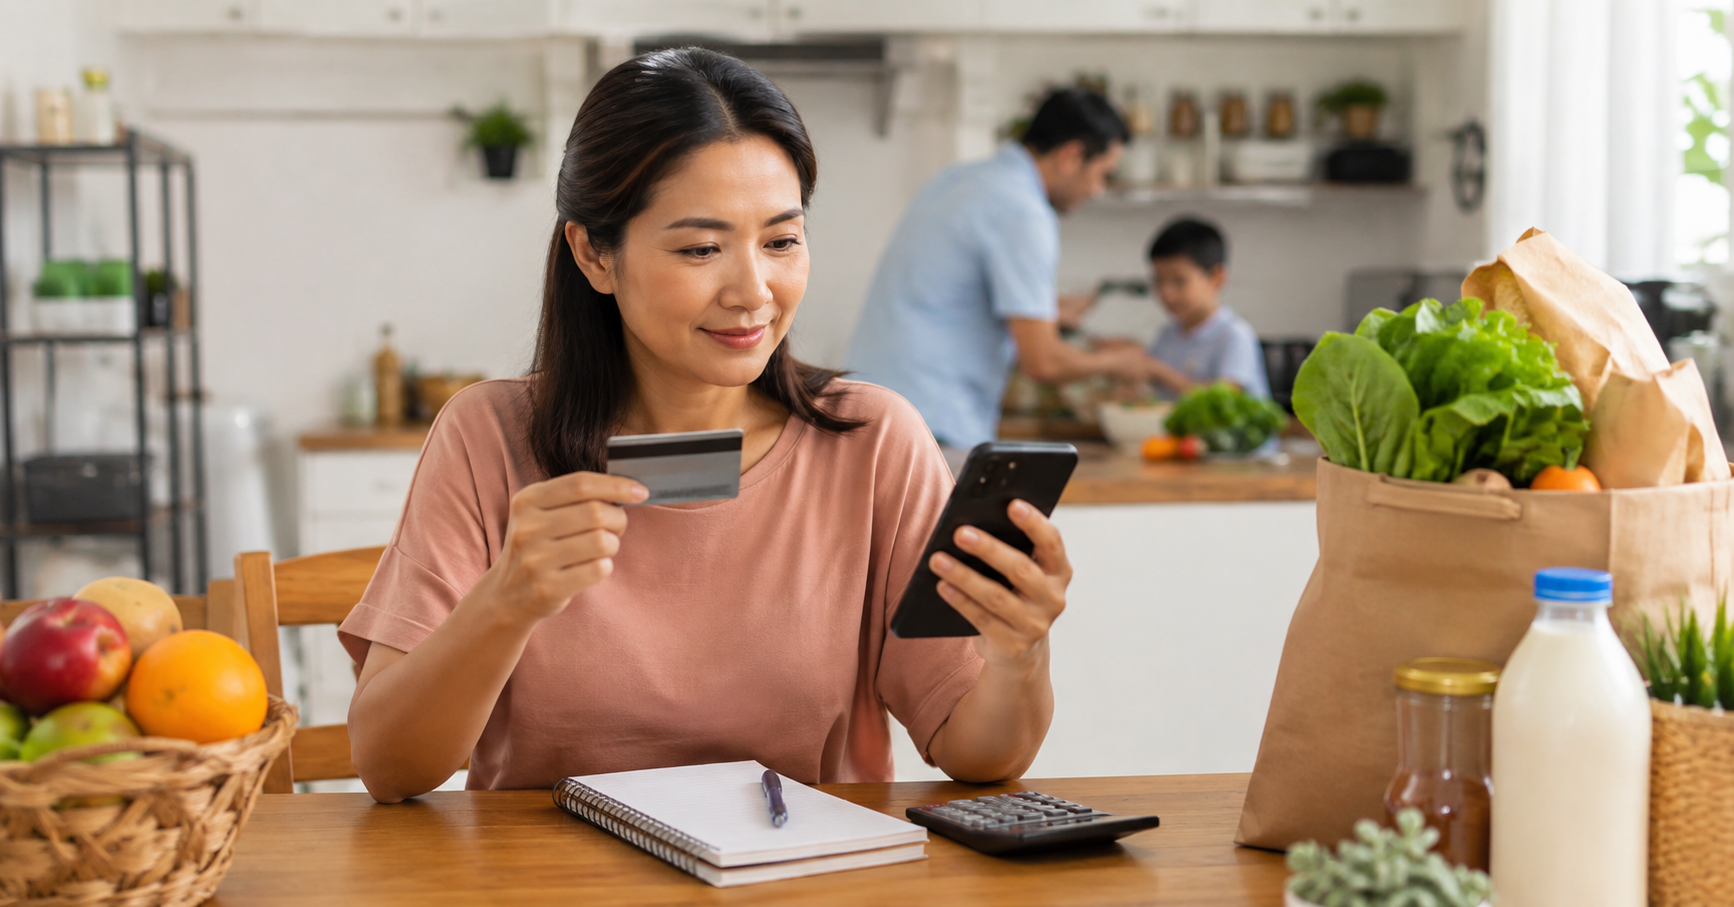
Sebelum menggunakan kartu, kelompokkan kebutuhan: belanja dapur, transportasi, sekolah, kesehatan, dan hiburan. Tentukan nominal bulanan untuk setiap kategori. Kartu hanya menjadi metode pembayaran, sedangkan batas pengeluaran tetap berasal dari anggaran.
Cara ini mencegah kesalahan umum berupa menganggap limit sebagai tambahan uang belanja. Jika anggaran makan Rp2 juta, penggunaan kartu untuk kategori tersebut tetap sebaiknya mengikuti angka yang telah ditentukan.
Tentukan Siapa Pemegang Utama dan Siapa yang Memantau Tagihan
Dalam rumah tangga, satu orang dapat menjadi pemegang utama sementara pasangan membantu memantau transaksi. Kartu tambahan juga dapat digunakan sesuai ketentuan bank. Yang penting, seluruh pengguna memahami limit, tanggal jatuh tempo, dan transaksi yang boleh dilakukan.
Jangan membiarkan kartu dipakai anggota keluarga tanpa aturan. Meskipun satu keluarga, setiap transaksi tetap masuk ke tagihan yang harus dipertanggungjawabkan.
Gunakan Kartu untuk Kebutuhan Rutin yang Mudah Dilacak
Belanja supermarket atau pembayaran yang terjadwal lebih mudah dipantau daripada transaksi kecil yang tersebar. Gunakan kategori yang jelas dan simpan bukti. Setelah itu, cocokkan dengan billing statement.
Promo kebutuhan rumah tangga dapat dimanfaatkan jika memang mengurangi biaya. Namun, jangan menambah jumlah barang hanya untuk memenuhi minimum transaksi promo.
Tetapkan Batas Harian atau Mingguan
Batas mingguan membantu keluarga mengetahui apakah pengeluaran bergerak terlalu cepat. Kamu dapat mencatat transaksi pada aplikasi keuangan atau spreadsheet sederhana. Ketika batas tercapai, tunda belanja non-prioritas.
Batas pribadi sebaiknya lebih rendah dari limit kartu. Dengan demikian, ada ruang jika muncul transaksi penting tanpa membuat total tagihan sulit dibayar.
Jaga Keamanan saat Belanja di Toko maupun Online
Kartu sebaiknya tetap terlihat saat diproses. Pelajari tips menghindari skimming kartu kredit dan hindari EDC yang tampak dimodifikasi. Untuk transaksi online, gunakan aplikasi atau situs resmi dan jangan membagikan OTP.
Ajarkan anggota keluarga bahwa foto kartu, CVV, dan kode OTP tidak boleh dikirim lewat chat. Keamanan rumah tangga bergantung pada semua orang yang memiliki akses.
Baca Billing Statement Bersama Pasangan jika Keuangan Digabung
Jika pembayaran berasal dari penghasilan bersama, jadikan tagihan sebagai bahan diskusi, bukan sumber konflik. Periksa transaksi yang besar, kategori yang meningkat, dan promo yang benar-benar memberi manfaat.
Diskusi rutin membuat pola belanja terlihat lebih awal. Jika biaya rumah tangga meningkat, kamu dapat menyesuaikan anggaran sebelum tagihan menjadi terlalu besar.
Siapkan Prosedur jika Kartu Hilang atau Ada Transaksi Aneh
Simpan nomor layanan resmi bank di ponsel. Jika kartu hilang, segera blokir atau gunakan fitur pengamanan yang tersedia. Pelajari tips menghindari risiko kartu kredit agar langkah darurat tidak baru dicari saat masalah sudah terjadi.
Jika ada transaksi tidak dikenal, catat tanggal dan nominal lalu laporkan. Jangan menunda hanya karena nilainya kecil. Transaksi kecil dapat menjadi sinyal bahwa data kartu sudah diketahui pihak lain.
Kartu Membantu jika Pengelolaan Keluarga Tetap Terbuka
Tips kartu kredit untuk ibu rumah tangga pada akhirnya berkaitan dengan disiplin anggaran dan komunikasi. Kartu dapat membuat pembayaran lebih praktis, tetapi manfaat tersebut hanya terasa jika pengeluaran tetap tercatat.
Gunakan kartu sesuai kebutuhan keluarga, bayar tepat waktu, dan evaluasi manfaat setiap beberapa bulan. Kartu yang baik adalah kartu yang membantu rutinitas, bukan yang membuat keluarga terus mengejar promo.
Langkah Evaluasi Pribadi sebelum Mengambil Keputusan
Sebagai langkah lanjutan untuk topik tips kartu kredit untuk ibu rumah tangga, buat catatan sederhana berdasarkan kondisi keuanganmu sendiri. Catat penghasilan, pengeluaran wajib, tagihan kartu, cicilan, serta tujuan penggunaan kartu. Data tersebut membuat keputusan lebih objektif karena kamu dapat melihat dampak transaksi terhadap bulan berikutnya. Gunakan angka aktual, bukan perkiraan yang terlalu optimistis. Jika ada perubahan pendapatan atau kebutuhan keluarga, sesuaikan batas penggunaan kartu sebelum melakukan transaksi baru. Kebiasaan evaluasi ini juga membantu ketika kamu berbicara dengan bank karena pertanyaan dan kebutuhan dapat dijelaskan dengan lebih jelas. Selalu gunakan kanal resmi untuk perubahan fasilitas, pengaduan, atau permintaan informasi dan jangan membagikan PIN, OTP, maupun kode keamanan kartu.
Selain itu untuk topik tips kartu kredit untuk ibu rumah tangga, buat catatan sederhana berdasarkan kondisi keuanganmu sendiri. Catat penghasilan, pengeluaran wajib, tagihan kartu, cicilan, serta tujuan penggunaan kartu. Data tersebut membuat keputusan lebih objektif karena kamu dapat melihat dampak transaksi terhadap bulan berikutnya. Gunakan angka aktual, bukan perkiraan yang terlalu optimistis. Jika ada perubahan pendapatan atau kebutuhan keluarga, sesuaikan batas penggunaan kartu sebelum melakukan transaksi baru. Kebiasaan evaluasi ini juga membantu ketika kamu berbicara dengan bank karena pertanyaan dan kebutuhan dapat dijelaskan dengan lebih jelas. Selalu gunakan kanal resmi untuk perubahan fasilitas, pengaduan, atau permintaan informasi dan jangan membagikan PIN, OTP, maupun kode keamanan kartu.
Jadikan Billing Statement sebagai Catatan Belanja Keluarga
Billing statement dapat dipakai sebagai bahan evaluasi anggaran rumah tangga. Tandai transaksi supermarket, sekolah, kesehatan, transportasi, dan hiburan. Bandingkan total tiap kategori dengan rencana awal. Jika ada kategori yang naik, cari penyebabnya sebelum bulan berikutnya dimulai. Cara ini membuat kartu membantu pencatatan, bukan hanya pembayaran.
Libatkan pasangan dalam review jika pembayaran berasal dari keuangan bersama. Diskusi tidak perlu berlangsung lama. Fokus pada tiga hal: apakah tagihan sesuai, apakah ada transaksi yang tidak dikenal, dan apakah total masih berada dalam batas keluarga. Jika semuanya jelas, pembayaran dapat dilakukan lebih awal.
Simpan dokumen penting secara aman dan jangan membiarkan anggota keluarga lain memakai kartu tanpa izin. Bahkan di dalam rumah, nomor kartu dan kode keamanan sebaiknya diperlakukan sebagai data pribadi. Aturan kecil ini membantu mencegah kebingungan ketika ada transaksi yang tidak dikenali.
Gunakan Promo dengan Daftar Belanja, Bukan Sebaliknya
Sebelum pergi ke supermarket atau merchant promo, buat daftar belanja lebih dulu. Gunakan promo hanya pada barang yang memang sudah masuk daftar. Cara ini membantu keluarga memperoleh manfaat kartu tanpa meningkatkan jumlah pembelian hanya untuk mengejar minimum transaksi.
Bandingkan harga setelah diskon dengan alternatif lain. Promo kartu tidak selalu membuat merchant tertentu menjadi pilihan termurah. Perhitungan sederhana menjaga fokus pada total pengeluaran rumah tangga, bukan pada besar persentase diskon.
Jika reward terkumpul, gunakan untuk kebutuhan keluarga yang sudah direncanakan. Jangan menganggap reward sebagai alasan membelanjakan lebih banyak. Nilai terbaik muncul ketika manfaat kartu mengurangi biaya yang memang akan dikeluarkan.
Contoh Pembagian Kategori Rumah Tangga
Kartu dapat dipakai khusus untuk supermarket, tagihan sekolah, dan kebutuhan kesehatan, sedangkan pengeluaran pribadi tetap memakai metode lain. Pembagian ini membuat billing statement berfungsi seperti catatan rumah tangga. Pasangan dapat melihat total kategori tanpa harus menggabungkan semua transaksi pribadi.
Jika satu bulan belanja dapur meningkat, cari penyebabnya sebelum menambah limit. Mungkin harga kebutuhan naik, ada acara keluarga, atau frekuensi belanja bertambah. Analisis sederhana lebih bermanfaat daripada langsung mengandalkan promo untuk menutupi kenaikan biaya.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga! Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.

Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS