Apa Itu Merchant? Kenali Pengertian, Jenis, dan Cara Kerjanya
Istilah merchant semakin sering digunakan seiring berkembangnya transaksi digital. Anda mungkin menemukannya ketika menggunakan kartu debit, kartu kredit, QRIS, dompet digital, marketplace, maupun berbagai layanan pembayaran lainnya.
Secara sederhana, merchant adalah pihak yang menjual barang atau jasa kepada pelanggan dan menerima pembayaran atas transaksi tersebut. Merchant dapat berupa toko fisik, restoran, usaha online, penyedia jasa, hingga bisnis yang menggabungkan penjualan offline dan online.
Bagi pelaku usaha, memahami konsep merchant tidak hanya penting untuk menerima pembayaran. Pemilihan metode pembayaran, biaya transaksi, proses settlement, hingga rekonsiliasi juga dapat memengaruhi pengelolaan cash flow bisnis. Berikut penjelasan lengkap mengenai pengertian merchant, jenis, cara kerja, hingga hal yang perlu diperhatikan sebelum menyediakan berbagai metode pembayaran.
Summary
- Merchant adalah pihak atau pelaku usaha yang menyediakan barang atau jasa dan menerima pembayaran dari pelanggan.
- Merchant dapat beroperasi secara offline, online, maupun menggunakan model omnichannel yang menggabungkan keduanya.
- Metode pembayaran merchant dapat berupa uang tunai, kartu debit dan kredit, QRIS, transfer bank, virtual account, hingga dompet digital.
- Dalam transaksi elektronik, pembayaran dapat melibatkan penyedia jasa pembayaran dan proses settlement sebelum dana diterima merchant sesuai ketentuan layanan.
- Pelaku usaha perlu mempertimbangkan biaya transaksi, keamanan, kemudahan rekonsiliasi, serta kebiasaan pembayaran pelanggan sebelum memilih layanan pembayaran.
Daftar Isi
- Apa Itu Merchant?
- Peran Merchant dalam Transaksi Pembayaran
- Jenis-jenis Merchant
- Cara Kerja Merchant saat Menerima Pembayaran
- Metode Pembayaran Apa Saja yang Bisa Diterima Merchant?
- Biaya Apa Saja yang Perlu Dipahami oleh Merchant?
- Apa yang Perlu Dipertimbangkan sebelum Menjadi Merchant?
- Merchant dalam Ekosistem Pembayaran Digital Modern
- FAQ Seputar Merchant
Apa Itu Merchant?
Merchant adalah individu, pelaku usaha, perusahaan, atau pihak yang menawarkan barang maupun jasa kepada konsumen dan menerima pembayaran sebagai imbalannya. Dalam bahasa sederhana, merchant dapat diartikan sebagai pedagang atau pihak penjual dalam sebuah transaksi.
Contohnya sangat beragam. Warung makan yang menerima pembayaran dari pelanggan merupakan merchant. Begitu pula supermarket, restoran, toko pakaian, hotel, salon, bengkel, toko online, hingga penjual yang beroperasi melalui marketplace.
Dalam konteks sistem pembayaran, istilah merchant lebih sering digunakan ketika pelaku usaha bekerja sama dengan bank atau Penyedia Jasa Pembayaran (PJP) untuk menerima transaksi non-tunai. Misalnya, sebuah restoran menyediakan pembayaran menggunakan kartu debit, kartu kredit, atau QRIS.
Dengan demikian, menjadi merchant tidak selalu berarti harus memiliki toko fisik dalam skala besar. Pelaku UMKM, usaha rumahan, freelancer yang menjual jasa, maupun bisnis digital juga dapat berperan sebagai merchant selama menyediakan barang atau jasa dan menerima pembayaran dari pelanggan.
Peran Merchant dalam Transaksi Pembayaran
Merchant memiliki peran penting dalam proses jual beli karena menjadi pihak yang menyediakan barang atau jasa sekaligus menerima pembayaran dari konsumen.
1. Menerima Pembayaran dari Pelanggan
Peran paling dasar merchant adalah menerima pembayaran atas barang atau jasa yang dibeli pelanggan. Metodenya dapat berupa uang tunai maupun pembayaran non-tunai.
Semakin banyak metode yang diterima, semakin banyak pula pilihan yang tersedia bagi pelanggan. Namun, merchant tetap perlu mempertimbangkan biaya, operasional, keamanan, serta kebutuhan bisnis sebelum menyediakan setiap metode pembayaran.
2. Menjadi Penghubung antara Konsumen dan Sistem Pembayaran
Untuk transaksi non-tunai, merchant menjadi salah satu titik penting dalam ekosistem pembayaran. Konsumen melakukan pembayaran melalui metode yang dipilih, kemudian transaksi diproses melalui infrastruktur dan penyedia jasa pembayaran yang relevan.
Contohnya pada transaksi QRIS. Merchant menampilkan QRIS, pelanggan memindainya melalui aplikasi pembayaran yang mendukung QRIS, kemudian transaksi diproses melalui sistem pembayaran sebelum hasil transaksi diteruskan sesuai mekanisme penyelesaian yang berlaku.
3. Mempermudah Pencatatan Transaksi Bisnis
Transaksi elektronik dapat menghasilkan riwayat pembayaran yang membantu merchant melakukan pencatatan penjualan. Data tersebut dapat digunakan untuk mengetahui jumlah transaksi, mencocokkan penerimaan dana, dan mengevaluasi penjualan.
Pencatatan yang rapi juga dapat membantu pelaku usaha memisahkan keuangan pribadi dengan transaksi bisnis.
Jenis-jenis Merchant
Merchant dapat dibedakan berdasarkan cara bisnis berinteraksi dengan pelanggan dan kanal tempat transaksi berlangsung.
1. Merchant Offline
Merchant offline menjalankan transaksi melalui lokasi fisik. Contohnya restoran, toko kelontong, supermarket, salon, kafe, apotek, hingga toko pakaian.
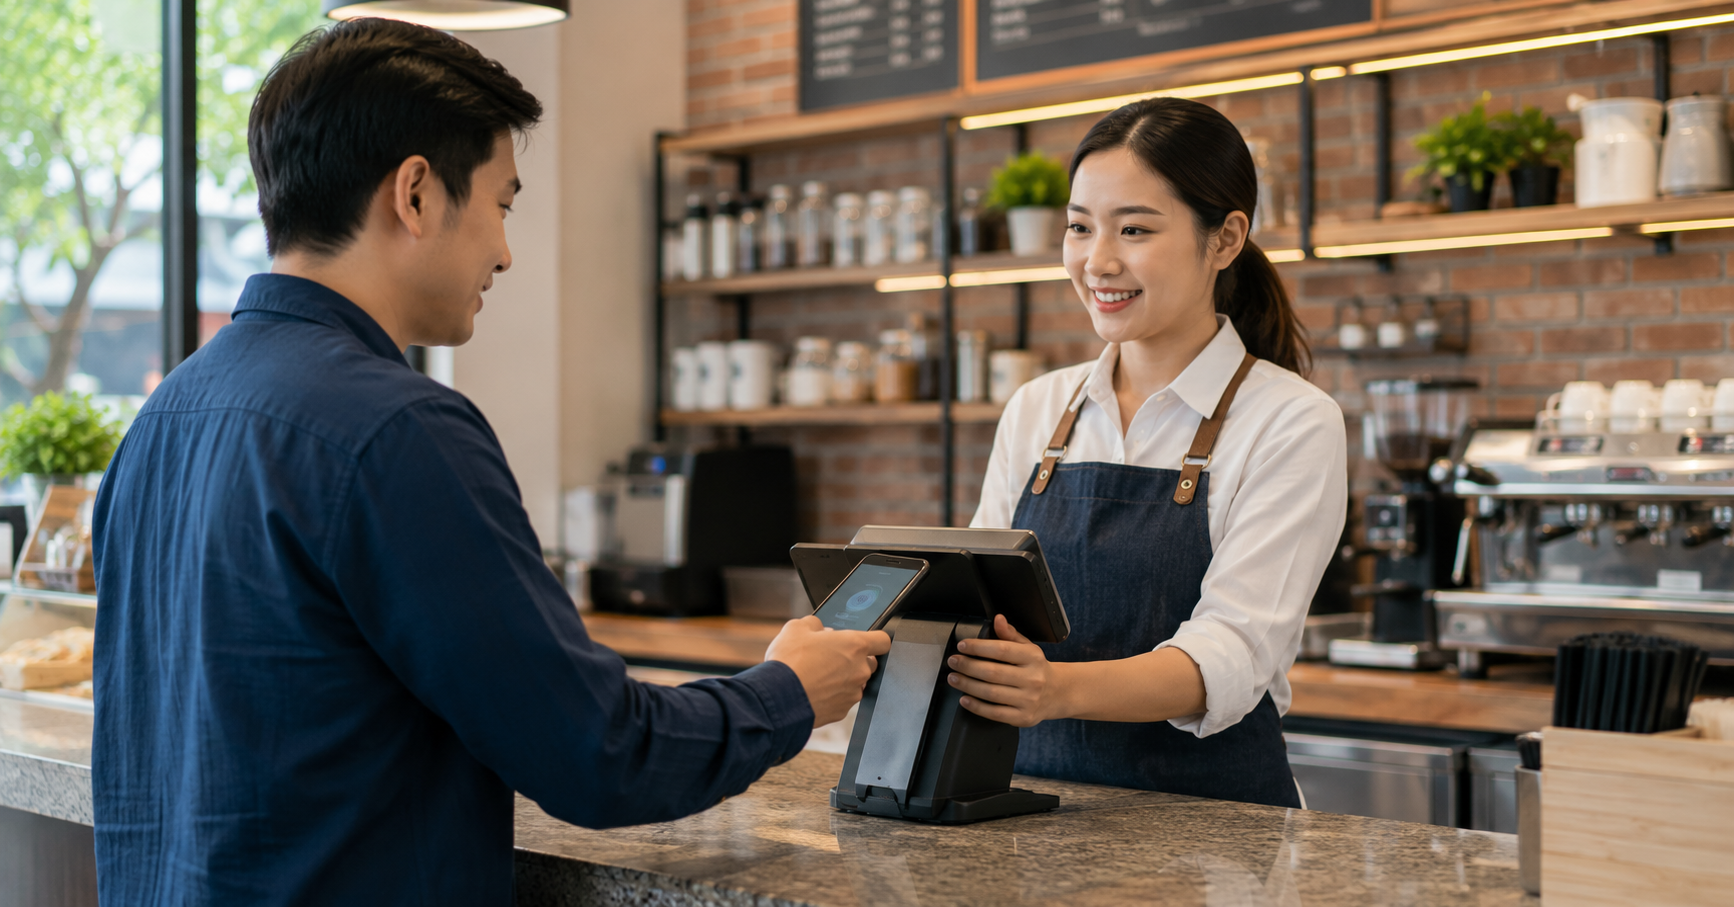
Pelanggan datang langsung ke lokasi, memilih barang atau jasa, kemudian melakukan pembayaran melalui kasir atau titik pembayaran yang tersedia.
Merchant offline dapat menerima pembayaran tunai maupun non-tunai seperti kartu debit, kartu kredit, atau QRIS.
2. Merchant Online
Merchant online menjual barang atau jasa melalui kanal digital seperti website, marketplace, aplikasi, atau media sosial.
Karena pembeli dan penjual tidak selalu berada di lokasi yang sama, pembayaran biasanya menggunakan metode digital seperti transfer bank, virtual account, kartu, atau layanan pembayaran elektronik lainnya.
Pelaku usaha online perlu memastikan proses pembayaran terintegrasi dengan alur pemesanan agar status transaksi dapat diperiksa dengan mudah.
3. Merchant Omnichannel
Merchant omnichannel menggabungkan berbagai kanal penjualan dan pembayaran sehingga pelanggan dapat berinteraksi dengan bisnis melalui lebih dari satu saluran.
Misalnya, pelanggan melihat produk melalui website, melakukan pemesanan secara online, kemudian mengambil barang di toko fisik. Sebaliknya, pelanggan juga dapat melihat produk langsung di toko kemudian menyelesaikan pembelian melalui aplikasi.
Model ini membutuhkan pengelolaan transaksi, stok, pembayaran, serta data pelanggan yang lebih terintegrasi agar pengalaman konsumen tetap konsisten.
Cara Kerja Merchant saat Menerima Pembayaran
Cara kerja merchant dapat berbeda tergantung metode pembayaran. Namun, secara umum terdapat beberapa tahapan sejak pelanggan memilih produk hingga merchant menerima hasil transaksi.
1. Pelanggan Memilih Barang atau Jasa
Proses dimulai ketika pelanggan menentukan barang atau jasa yang ingin dibeli. Merchant kemudian menghitung total transaksi berdasarkan produk, jumlah barang, pajak, biaya layanan, atau komponen lain apabila berlaku.
Pada tahap ini, informasi harga sebaiknya ditampilkan dengan jelas agar pelanggan mengetahui jumlah yang perlu dibayar.
2. Merchant Menyediakan Metode Pembayaran
Setelah total transaksi diketahui, merchant menawarkan pilihan pembayaran yang tersedia. Misalnya, pelanggan dapat membayar dengan uang tunai, kartu debit, kartu kredit, QRIS, atau metode lainnya.
Pilihan tersebut dapat berbeda pada setiap bisnis. Merchant dapat menyesuaikannya dengan karakter pelanggan serta kanal penjualan yang digunakan.
3. Transaksi Diproses melalui Penyedia Pembayaran
Jika konsumen memilih metode non-tunai, transaksi dapat diproses melalui bank, PJP, acquirer, switching, atau infrastruktur terkait sesuai jenis pembayaran.
Sistem akan melakukan proses yang diperlukan untuk memastikan transaksi dapat diterima atau ditolak. Setelah pembayaran berhasil, merchant biasanya memperoleh informasi atau notifikasi mengenai status transaksi.
Merchant sebaiknya memastikan transaksi benar-benar dinyatakan berhasil sebelum menyerahkan barang atau menyelesaikan layanan, terutama untuk pembayaran digital.
4. Merchant Menerima Dana Sesuai Proses Settlement
Setelah transaksi berhasil, dana akan diselesaikan melalui proses settlement sesuai mekanisme penyedia pembayaran. Settlement merupakan proses penyelesaian transaksi hingga dana hasil pembayaran diteruskan kepada pihak yang berhak sesuai sistem yang digunakan.
Waktu penerimaan dana ke rekening merchant dapat berbeda tergantung metode pembayaran, penyedia layanan, hari transaksi, serta ketentuan lainnya.
Karena itu, merchant perlu memahami jadwal settlement agar dapat memperkirakan cash flow bisnis secara lebih akurat.
Metode Pembayaran Apa Saja yang Bisa Diterima Merchant?
Saat ini merchant dapat menyediakan berbagai pilihan pembayaran. Masing-masing memiliki karakteristik, biaya, serta kebutuhan infrastruktur yang berbeda.
1. Uang Tunai
Uang tunai masih menjadi salah satu metode pembayaran yang dapat digunakan pada transaksi langsung. Prosesnya sederhana karena konsumen menyerahkan uang kepada merchant kemudian menerima barang, jasa, dan uang kembalian apabila ada.
Namun, transaksi tunai membutuhkan pengelolaan kas. Merchant perlu menghitung uang, menyediakan uang kembalian, menyimpan kas dengan aman, dan melakukan pencatatan penjualan.
2. Kartu Debit dan Kartu Kredit
Kartu debit dan kartu kredit dapat menjadi alternatif pembayaran non-tunai bagi merchant yang menyediakan fasilitas penerimaan kartu.
Dalam transaksi kartu, perangkat atau sistem merchant akan memproses informasi pembayaran melalui jaringan yang terkait dengan kartu tersebut. Transaksi kemudian mendapatkan persetujuan atau penolakan sesuai proses otorisasi.
Merchant perlu memperhatikan ketentuan penerimaan kartu, perangkat yang digunakan, biaya transaksi, serta prosedur keamanan.
3. QRIS
QRIS merupakan standar QR Code Pembayaran yang ditetapkan Bank Indonesia untuk memfasilitasi transaksi pembayaran di Indonesia. Dengan QRIS, merchant tidak harus menyediakan kode QR berbeda untuk setiap aplikasi pembayaran yang digunakan pelanggan.
Merchant dapat mendaftar melalui PJP QRIS yang berizin Bank Indonesia. Setelah proses verifikasi selesai, merchant mendapatkan Merchant ID dan QRIS untuk digunakan dalam menerima pembayaran.
Bagi bisnis, QRIS juga dapat membantu pencatatan transaksi karena pembayaran elektronik meninggalkan riwayat yang dapat diperiksa kembali.
4. Transfer Bank dan Virtual Account
Transfer bank umum digunakan untuk transaksi online maupun pembayaran dengan nominal tertentu. Pelanggan mengirimkan dana ke rekening tujuan yang diberikan merchant.
Virtual account dapat membantu proses identifikasi transaksi karena pelanggan memperoleh nomor pembayaran tertentu sesuai sistem yang digunakan. Hal ini dapat mempermudah pencocokan pembayaran dengan pesanan dibandingkan transfer manual.
5. Dompet Digital
Merchant juga dapat menerima pembayaran menggunakan dompet digital sesuai integrasi atau layanan pembayaran yang tersedia.
Pada beberapa implementasi, pembayaran dompet digital dapat dilakukan melalui QRIS sehingga merchant tidak memerlukan kode QR terpisah untuk setiap aplikasi yang mendukung standar tersebut.
Biaya Apa Saja yang Perlu Dipahami oleh Merchant?
Menyediakan pembayaran non-tunai dapat melibatkan biaya tertentu. Karena itu, pelaku usaha sebaiknya memahami struktur biayanya sebelum memilih penyedia layanan.
1. Merchant Discount Rate atau MDR
Merchant Discount Rate (MDR) merupakan biaya yang dikenakan kepada merchant dalam skema transaksi pembayaran tertentu. Besarannya dapat berbeda berdasarkan instrumen, kategori merchant, jenis transaksi, serta ketentuan yang berlaku.
Pada QRIS, misalnya, skema MDR ditetapkan sesuai kebijakan Bank Indonesia dan dapat dibedakan berdasarkan kategori merchant atau jenis transaksi.
Merchant sebaiknya melihat biaya tersebut sebagai salah satu komponen operasional dan memahami besaran yang berlaku sebelum menyediakan metode pembayaran.
2. Biaya Layanan Sesuai Metode Pembayaran
Selain MDR, terdapat kemungkinan biaya layanan lain sesuai penyedia maupun jenis fasilitas yang digunakan.
Untuk bisnis online, misalnya, penggunaan payment gateway atau fasilitas tertentu dapat memiliki struktur harga tersendiri. Periksa apakah biaya dihitung per transaksi, berdasarkan persentase, secara bulanan, atau menggunakan skema lain.
3. Biaya Perangkat atau Layanan Tambahan jika Berlaku
Merchant tertentu mungkin membutuhkan perangkat seperti EDC, sistem point of sale, integrasi payment gateway, atau layanan tambahan lainnya.
Biaya perangkat, instalasi, pemeliharaan, atau layanan dapat berbeda antar penyedia. Karena itu, hitung total biaya operasional, bukan hanya biaya per transaksi.
Apa yang Perlu Dipertimbangkan sebelum Menjadi Merchant?
Menambah pilihan pembayaran dapat memberikan kenyamanan kepada pelanggan. Namun, keputusan tersebut tetap perlu disesuaikan dengan kebutuhan dan kapasitas bisnis.
1. Sesuaikan Metode Pembayaran dengan Profil Pelanggan
Perhatikan bagaimana pelanggan biasanya melakukan transaksi. Jika mayoritas pelanggan terbiasa menggunakan QRIS atau kartu, menyediakan metode tersebut dapat membuat proses pembayaran lebih nyaman.
Sebaliknya, tidak semua bisnis harus menyediakan seluruh metode pembayaran sekaligus. Prioritaskan yang paling relevan dengan perilaku pelanggan.
2. Perhatikan Biaya Transaksi
Hitung biaya dari setiap metode pembayaran dan lihat dampaknya terhadap margin bisnis. Pengeluaran yang terlihat kecil per transaksi dapat menjadi cukup besar ketika volume penjualan meningkat.
Selain biaya transaksi, pertimbangkan pula biaya perangkat, langganan, integrasi sistem, atau kebutuhan operasional lainnya.
3. Pilih Penyedia Layanan yang Tepercaya
Untuk layanan pembayaran yang berada dalam pengaturan Bank Indonesia, pilih penyedia yang memiliki izin sesuai aktivitasnya.
Jangan hanya mempertimbangkan biaya termurah. Perhatikan keamanan, keandalan sistem, layanan pelanggan, kemudahan penggunaan, dan dukungan ketika terjadi kendala transaksi.
4. Pastikan Rekonsiliasi Transaksi Mudah Dilakukan
Semakin banyak kanal pembayaran, semakin penting proses rekonsiliasi. Merchant perlu memastikan jumlah transaksi yang tercatat di kasir sesuai dengan dana yang diterima.
Dashboard transaksi, laporan settlement, atau laporan penjualan dapat membantu proses tersebut. Untuk bisnis dengan volume besar, pertimbangkan integrasi dengan sistem point of sale atau akuntansi.
5. Jaga Keamanan Data dan Transaksi
Keamanan merupakan aspek penting dalam penerimaan pembayaran. Pastikan perangkat, akun, dan sistem hanya digunakan oleh pihak yang memiliki kewenangan.
Merchant juga perlu mewaspadai bukti transfer palsu. Jangan hanya mengandalkan screenshot yang diperlihatkan pelanggan. Periksa notifikasi atau status transaksi melalui sistem resmi yang digunakan.
Untuk informasi sensitif seperti password, PIN, maupun OTP, jangan memberikannya kepada pihak lain. Penyedia pembayaran yang sah tidak membutuhkan merchant menyerahkan kode rahasia tersebut kepada pihak yang tidak berwenang.
Merchant dalam Ekosistem Pembayaran Digital Modern
Peran merchant semakin berkembang seiring perubahan cara masyarakat bertransaksi. Bisnis kini tidak hanya menerima uang tunai, tetapi juga berinteraksi dengan berbagai infrastruktur pembayaran digital.
Perkembangan QRIS menjadi salah satu contohnya. Satu standar QR Code memungkinkan merchant menerima pembayaran dari berbagai aplikasi pembayaran yang mendukung QRIS. Bagi pelaku usaha, mekanisme tersebut dapat membantu menyederhanakan penerimaan pembayaran sekaligus menyediakan pilihan yang lebih luas kepada konsumen.
Pada saat yang sama, menjadi merchant digital juga membutuhkan pengelolaan yang lebih disiplin. Pelaku usaha perlu memahami kapan transaksi dinyatakan berhasil, kapan dana masuk melalui settlement, berapa biaya yang dikenakan, serta bagaimana mencocokkan seluruh transaksi dengan laporan penjualan.
Jangan memilih metode pembayaran hanya karena sedang populer. Evaluasi karakter pelanggan, rata-rata nominal transaksi, volume penjualan, biaya, keamanan, serta kemudahan operasional. Sebuah warung kecil dapat memiliki kebutuhan pembayaran yang berbeda dengan restoran besar atau bisnis e-commerce.
Pada akhirnya, merchant adalah bagian penting dari rantai transaksi antara konsumen, bisnis, dan sistem pembayaran. Dengan menyediakan metode pembayaran yang sesuai serta memiliki pencatatan yang baik, pelaku usaha dapat membuat proses transaksi menjadi lebih praktis tanpa kehilangan kontrol terhadap arus kas bisnis.
Bagi pelaku usaha yang menerima pembayaran dari pelanggan, memisahkan transaksi bisnis dari kebutuhan pribadi dapat membantu pencatatan keuangan menjadi lebih rapi. Anda dapat memanfaatkan Tabungan Bank Mega sebagai rekening untuk menampung penerimaan usaha, mengatur kebutuhan operasional, serta memantau arus dana secara lebih terstruktur. Dengan pengelolaan rekening yang terpisah dan pencatatan transaksi yang rutin, Anda dapat lebih mudah melakukan rekonsiliasi serta mengetahui kondisi cash flow bisnis dari waktu ke waktu.
Baca Juga: Apa Itu Kartu GPN? Keuntungan dan Fungsinya bagi Pengguna & Merchant
FAQ Seputar Merchant
1. Apa yang dimaksud dengan merchant?
Merchant adalah pihak atau pelaku usaha yang menjual barang maupun jasa kepada pelanggan dan menerima pembayaran atas transaksi tersebut. Merchant dapat berupa toko fisik, usaha online, restoran, penyedia jasa, maupun berbagai jenis bisnis lainnya.
2. Apa perbedaan merchant offline dan merchant online?
Merchant offline menjalankan transaksi melalui lokasi fisik seperti toko atau restoran. Sementara itu, merchant online menawarkan produk atau jasa melalui kanal digital seperti website, marketplace, atau aplikasi. Sebuah bisnis juga dapat menggunakan keduanya dalam model omnichannel.
3. Apakah UMKM bisa menjadi merchant QRIS?
Bisa. Pelaku UMKM dapat mendaftar QRIS melalui Penyedia Jasa Pembayaran QRIS yang berizin Bank Indonesia. Setelah data diverifikasi, PJP dapat membuat Merchant ID dan QRIS yang digunakan usaha untuk menerima pembayaran.
4. Apa yang dimaksud MDR bagi merchant?
Merchant Discount Rate atau MDR adalah biaya yang dikenakan kepada merchant pada skema transaksi pembayaran tertentu. Besarannya dapat berbeda berdasarkan metode pembayaran, kategori merchant, serta kebijakan yang berlaku. Karena itu, merchant sebaiknya memeriksa ketentuan biaya sebelum menggunakan suatu layanan pembayaran.
5. Apa yang dimaksud settlement dalam transaksi merchant?
Settlement adalah proses penyelesaian transaksi pembayaran hingga dana diteruskan kepada pihak yang berhak sesuai sistem pembayaran yang digunakan. Waktu penerimaan dana merchant dapat berbeda berdasarkan metode pembayaran dan ketentuan penyedia layanan.
Jika kamu ingin tahu lebih banyak tentang produk dan layanan dari Bank Mega, kamu bisa kunjungi website kami, hubungi layanan pelanggan kami di 08041500010, atau bisa juga download aplikasi M-Smile yang tersedia di App Store dan Play Store untuk daftar dan apply Tabungan Bank Mega dan Kartu Kredit Bank Mega sekarang juga!
Kamu juga bisa apply kartu kredit hanya 5 menit langsung di-approve lewat sini. Untuk data dan referensi terbaru, silakan kunjungi bankmega.com.
Bank Mega Berizin dan Diawasi oleh Otoritas Jasa Keuangan & Bank Indonesia serta merupakan peserta penjaminan LPS